 Ban biên tập Backcom VN
21 phút đọc

Nội dung bài viết8
Bạn thấy một sàn công bố giấy phép FCA, ASIC và CySEC, nhưng chưa biết cơ quan nào quản chặt hơn và giấy phép nào thực sự áp dụng cho mình. FCA nổi bật về cơ chế bảo vệ khách lẻ, ASIC có yêu cầu giám sát nghiêm ngặt, còn CySEC nằm trong khuôn khổ quản lý chung của châu Âu. Với khách Việt Nam, điều cần kiểm tra trước hết là pháp nhân đứng tên hợp đồng: giấy phép nổi bật trên trang chủ có thể không áp dụng cho tài khoản của bạn.
Cập nhật lần cuối: 03/10/2026.
1. FCA, ASIC, CySEC: so sánh theo cơ chế bảo vệ
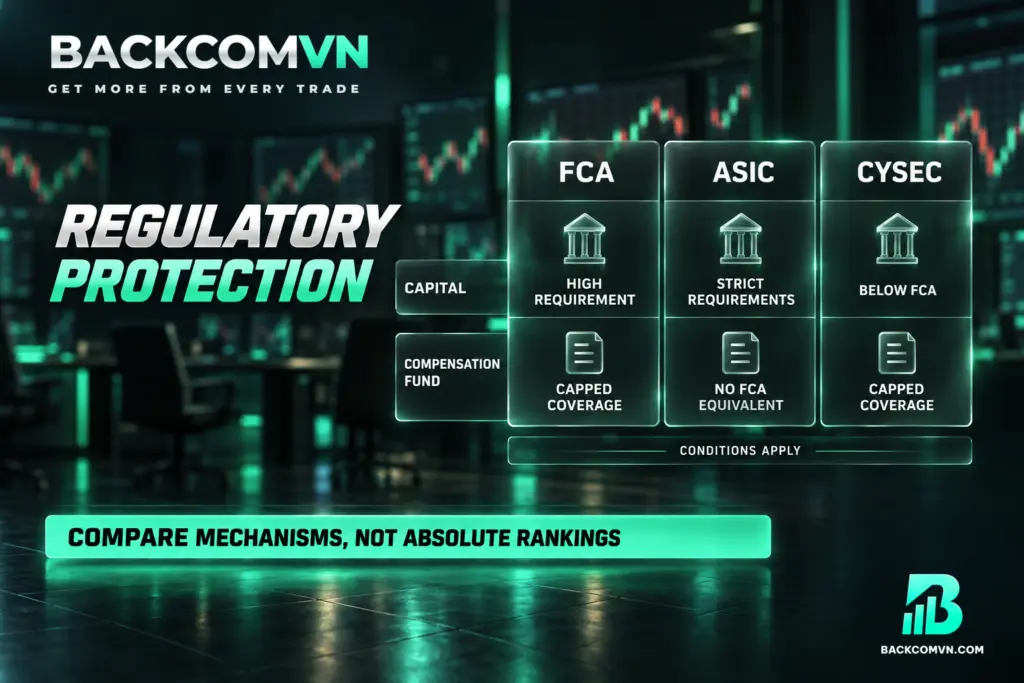
“Quản chặt” cần được xem qua những tiêu chí cụ thể: yêu cầu vốn, kiểm toán, cách quản lý tiền khách hàng, giới hạn đòn bẩy và cơ chế bồi thường. Một giấy phép có giá trị với người giao dịch khi pháp nhân và tài khoản của họ thực sự thuộc phạm vi áp dụng.
FCA — Anh
FCA là một trong những cơ quan quản lý nghiêm nhất thế giới. Các yêu cầu được nêu gồm vốn cao, bắt buộc tách bạch tiền khách hàng, giới hạn đòn bẩy với khách lẻ ở mức thấp và bắt buộc bảo vệ số dư âm. FCA cũng có quỹ bồi thường với hạn mức cho mỗi khách hàng.
Những yếu tố này khiến FCA nổi bật khi đánh giá cơ chế bảo vệ khách lẻ. Tuy nhiên, có quỹ bồi thường không đồng nghĩa mọi khoản thua lỗ đều được chi trả. Người đọc cần kiểm tra điều kiện áp dụng, thay vì hiểu tên quỹ như một sự bảo vệ vô điều kiện.
ASIC — Australia
ASIC nghiêm ngặt và được đánh giá cao, với yêu cầu vốn và kiểm toán chặt. Cơ quan này bắt buộc tách bạch tiền khách hàng và giới hạn đòn bẩy với khách lẻ. Điểm khác biệt cần lưu ý trong đối chiếu là ASIC không có quỹ bồi thường tương đương FCA.
CySEC — Síp
CySEC thuộc khuôn khổ quản lý chung của châu Âu, áp dụng các quy định chung của EU về sản phẩm phái sinh. Cơ quan này có quỹ bồi thường nhà đầu tư với hạn mức. Yêu cầu vốn thấp hơn FCA là một lý do khiến nhiều sàn chọn đăng ký tại đây.
| Tiêu chí | FCA | ASIC | CySEC |
|---|---|---|---|
| Vốn và kiểm toán | Yêu cầu vốn cao | Yêu cầu vốn và kiểm toán chặt | Yêu cầu vốn thấp hơn FCA |
| Tách bạch tiền khách hàng | Bắt buộc | Bắt buộc | Không nêu riêng |
| Đòn bẩy khách lẻ | Giới hạn ở mức thấp | Có giới hạn | Không nêu riêng |
| Quỹ bồi thường | Có, với hạn mức cho mỗi khách hàng | Không có quỹ tương đương FCA | Có, với hạn mức |
| Điểm bổ sung | Bắt buộc bảo vệ số dư âm | Được đánh giá cao về mức độ nghiêm ngặt | Áp dụng quy định chung của EU về sản phẩm phái sinh |
Bảng chỉ đối chiếu các thông tin được nêu. Ô “không nêu riêng” thể hiện giới hạn dữ liệu, không phải kết luận rằng cơ quan đó không có quy định tương ứng. Các tiêu chí trên giúp so sánh, nhưng chưa đủ để lập một thứ hạng tuyệt đối cho mọi trường hợp.
2. Giấy phép ngoài khơi và giới hạn bảo vệ
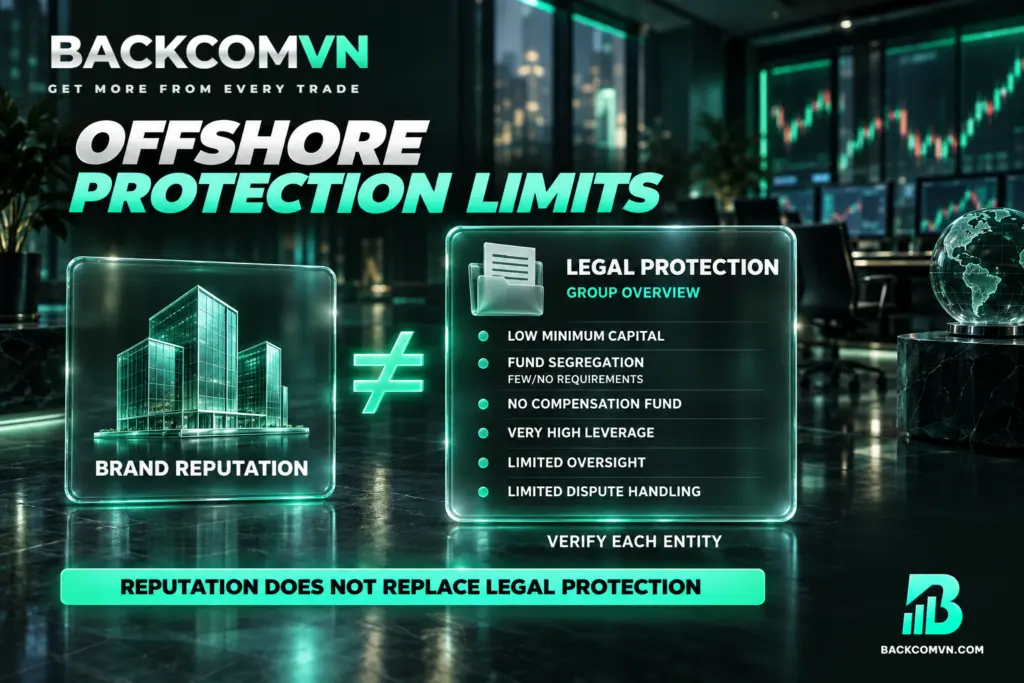
Seychelles, Vanuatu, Belize, Mauritius và Saint Vincent thuộc nhóm khu vực cấp giấy phép với yêu cầu nhẹ hơn nhiều. Các đặc điểm được nêu dưới đây là mô tả khái quát của nhóm; khi đánh giá một tài khoản, vẫn cần đối chiếu quy định và hồ sơ của đúng pháp nhân. Hồ sơ từng công ty được FCA công bố công khai ở Financial Services Register, tra được bằng tên công ty hoặc số hiệu. Phía Australia, ASIC mở sổ đăng ký trực tuyến của ASIC cho cùng mục đích. CySEC công bố danh sách công ty đầu tư được cấp phép tại Síp; còn các biện pháp áp riêng cho khách lẻ trong EU — giới hạn đòn bẩy, quy tắc đóng lệnh theo mức ký quỹ và bảo vệ số dư âm — nằm trong biện pháp can thiệp sản phẩm của ESMA.
- Vốn tối thiểu thấp.
- Ít hoặc không có yêu cầu về tách bạch tiền khách hàng.
- Không có quỹ bồi thường.
- Cho phép đòn bẩy rất cao.
- Khả năng giám sát và xử lý tranh chấp hạn chế.
Điều này không tự động có nghĩa là sàn xấu. Nhiều sàn lớn và uy tín có pháp nhân ngoài khơi. Tuy nhiên, mức bảo vệ pháp lý tại nhóm này thấp hơn hẳn; người giao dịch đang dựa nhiều vào uy tín thương mại của sàn hơn là cơ chế bảo vệ.
Uy tín thương mại và quyền bảo vệ theo pháp lý cần được đánh giá riêng. Một thương hiệu được nhiều người biết đến không tự trả lời được câu hỏi tiền khách hàng được quản lý thế nào hoặc tranh chấp sẽ được xử lý ở đâu. Đòn bẩy rất cao cũng không phải bằng chứng về chất lượng giám sát.
3. Khách Việt Nam cần xác định đúng pháp nhân
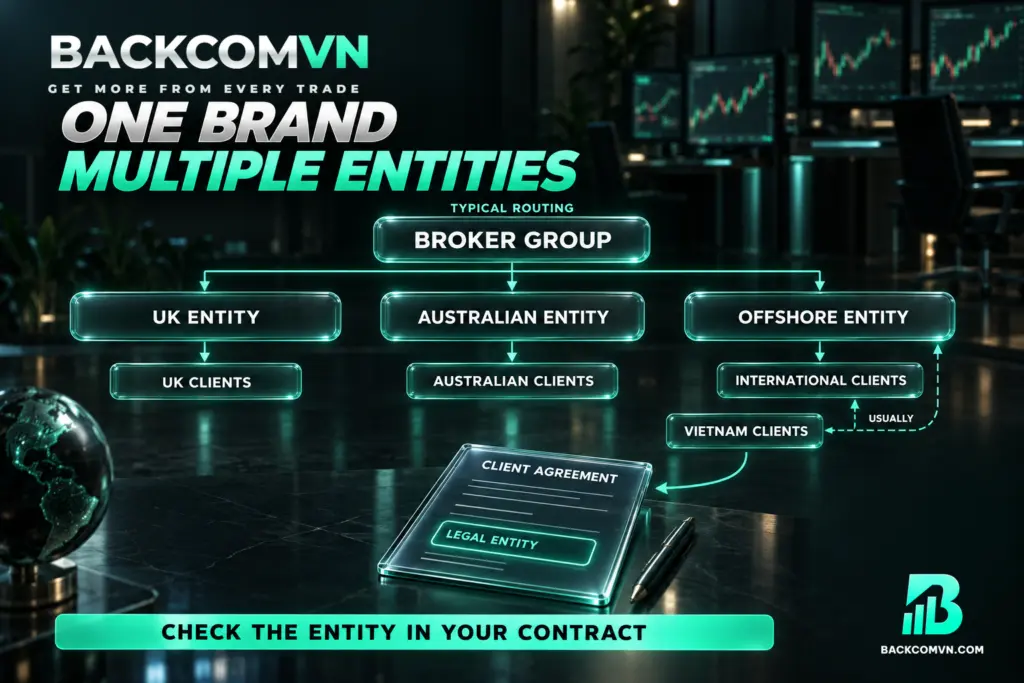
Một tập đoàn môi giới thường có nhiều pháp nhân cùng sử dụng một thương hiệu. Cách phân chia phổ biến: pháp nhân ở Anh phục vụ khách Anh, pháp nhân ở Australia phục vụ khách Australia và pháp nhân ngoài khơi phục vụ khách quốc tế.
Khách Việt Nam hầu như luôn thuộc nhóm thứ ba. Vì vậy, việc tập đoàn có giấy phép FCA, ASIC hay CySEC không đủ để kết luận tài khoản của bạn được quản lý theo các giấy phép đó. Cần xác định công ty nào thực sự là bên ký hợp đồng với bạn.
Thông tin này không nhất thiết bị che giấu: nó nằm trong hợp đồng khách hàng, nhưng rất ít người đọc tới. Tên thương hiệu trên trang chủ giúp nhận diện tập đoàn; tên pháp nhân trong hợp đồng mới là đầu mối để kiểm tra cơ quan quản lý và phạm vi dịch vụ.
Với người đang so sánh chương trình hoàn phí Forex, việc xác minh này nên đi trước đánh giá mức hoàn. Hoàn phí là một yếu tố chi phí, không phải bằng chứng về giấy phép áp dụng. Không nên dùng điều kiện hoàn phí để suy ra chất lượng quản lý tiền khách hàng hoặc khả năng xử lý tranh chấp.
4. Cách kiểm tra giấy phép trong mười phút
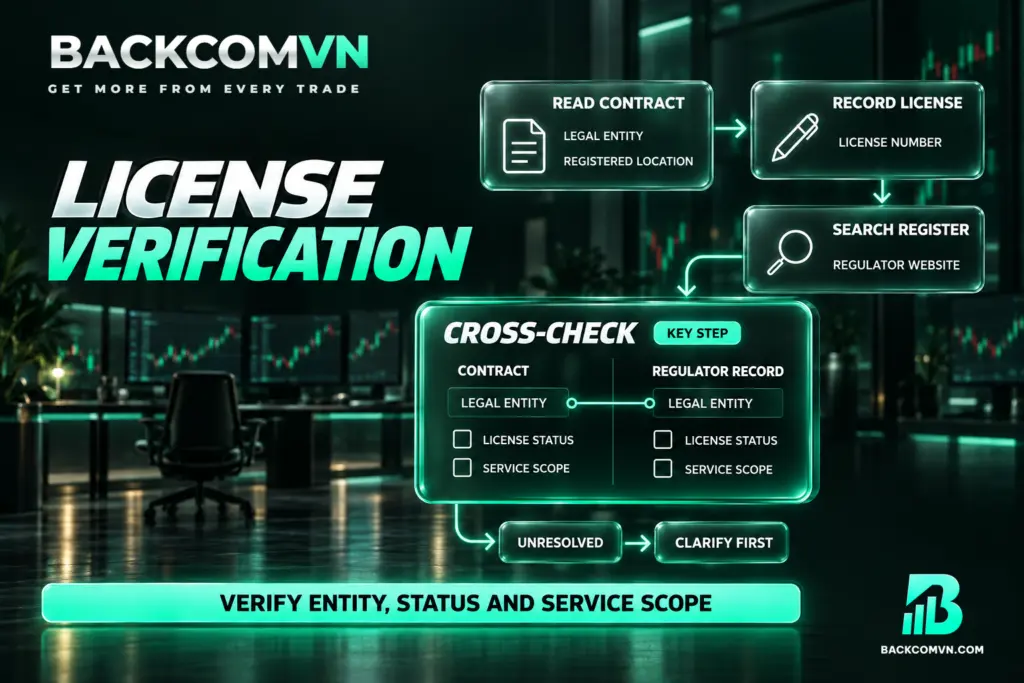
Quy trình trong mười phút bắt đầu từ hợp đồng và kết thúc bằng đối chiếu hồ sơ quản lý. Đây là cách kiểm tra ban đầu; nếu thông tin chưa khớp, cần làm rõ phần chênh lệch trước khi kết luận về tài khoản.
- Bước 1: Mở hợp đồng khách hàng của sàn, tìm tên pháp nhân và nơi đăng ký ở phần đầu.
- Bước 2: Ghi lại số giấy phép được nêu trong tài liệu.
- Bước 3: Vào trang web của cơ quan quản lý tương ứng, sử dụng công cụ tra cứu công khai của họ.
- Bước 4: Đối chiếu tên pháp nhân, hiệu lực giấy phép và phạm vi dịch vụ được phép cung cấp.
Bước 4 là bước quan trọng nhất. Có trường hợp số giấy phép có thật nhưng thuộc một pháp nhân khác. Cũng có trường hợp phạm vi được phép không bao gồm dịch vụ đang được cung cấp cho bạn. Vì thế, tìm thấy một số giấy phép trong kết quả tra cứu mới chỉ giải quyết được một phần việc.
Khi đối chiếu, hãy đặt tên pháp nhân trong hợp đồng cạnh tên trên hồ sơ quản lý và đọc đầy đủ. Tiếp đó, xem tình trạng hiệu lực và phạm vi dịch vụ. Nếu chỉ nhìn tên thương hiệu hoặc thấy số giấy phép trùng nhau rồi dừng lại, bạn có thể bỏ qua khác biệt quyết định quyền bảo vệ của mình.
Nên lưu lại hợp đồng và kết quả tra cứu đã sử dụng để có căn cứ kiểm tra về sau. Nếu sàn giải thích bằng một tên công ty khác, hãy yêu cầu làm rõ mối liên hệ với pháp nhân ký hợp đồng. Phần chưa xác minh cần được ghi nhận là chưa xác minh.
5. Ba câu hỏi cần trả lời trước khi đánh giá mức bảo vệ
- Pháp nhân nào ký hợp đồng với tôi? Câu trả lời cần là tên công ty trong hợp đồng, không chỉ tên thương hiệu.
- Cơ quan nào quản lý pháp nhân đó? Cần đối chiếu với hồ sơ của cơ quan tương ứng, thay vì liệt kê mọi giấy phép của tập đoàn.
- Tiền của tôi có được tách bạch khỏi vốn hoạt động của công ty không? Cần tìm căn cứ áp dụng cho chính pháp nhân và tài khoản của mình.
Nếu chưa trả lời được cả ba câu, bạn chưa biết rõ mình đang chịu rủi ro gì. Một câu trả lời như “sàn có giấy phép Anh” vẫn thiếu nếu hợp đồng ghi một công ty ngoài khơi. Tương tự, thông tin tách bạch tiền ở một pháp nhân không tự chứng minh cách quản lý tiền tại pháp nhân khác.
Hãy dùng ba câu hỏi này làm tiêu chí kiểm tra hồ sơ. Điều kiện và mức phí do sàn công bố có thể thay đổi bất kỳ lúc nào, nên cũng cần kiểm tra lại với sàn đang sử dụng. Những thông tin chưa rõ nên được làm rõ bằng tài liệu cụ thể.
6. Khiếu nại ở đâu, theo thứ tự nào
Phần lớn giá trị của một giấy phép chỉ hiện ra khi có tranh chấp, và lúc đó thứ tự xử lý quan trọng không kém việc bạn có lý hay không. Nhảy cóc sang bước sau khi chưa làm xong bước trước thường khiến hồ sơ bị trả về, đơn giản vì quy trình của cơ quan quản lý nào cũng yêu cầu bạn đã khiếu nại trực tiếp với doanh nghiệp trước đã.
Bước một là khiếu nại nội bộ, bằng văn bản. Các khung quản lý chặt buộc doanh nghiệp được cấp phép phải có quy trình tiếp nhận khiếu nại và phải trả lời trong một thời hạn công bố trước. Hãy gửi qua email đã đăng ký hoặc phiếu hỗ trợ trong khu vực khách hàng, nêu rõ số tài khoản, mốc thời gian, điều khoản bạn cho là chưa được thực hiện đúng, và giữ lại mã phiếu. Trao đổi qua điện thoại hoặc ứng dụng nhắn tin không để lại thứ dùng được ở bước sau.
Bước hai là đưa vụ việc ra ngoài doanh nghiệp, và đây đúng là chỗ phân tầng cơ quan quản lý ở phần trên trở nên cụ thể. Nếu pháp nhân trong hợp đồng của bạn thuộc một khung có cơ chế giải quyết tranh chấp độc lập hoặc quỹ bồi thường, bạn có một địa chỉ để gửi tới. Nếu pháp nhân đó là công ty ngoài khơi, cơ quan cấp phép vẫn có thể tiếp nhận phản ánh, nhưng phạm vi can thiệp và khả năng buộc hoàn tiền thường hẹp hơn nhiều. Đây chính là khác biệt mà bảng so sánh ở đầu bài nói tới — nó không hiện ra lúc mở tài khoản, chỉ hiện ra ở đúng bước này.
Có một hướng thứ ba chạy song song và dễ bị bỏ lỡ: kênh thanh toán bạn đã dùng để nạp tiền. Thẻ và một số cổng trung gian có cơ chế tra soát riêng, với thời hạn tính từ ngày giao dịch chứ không phải từ ngày bạn phát hiện vấn đề. Thời hạn đó thường ngắn, nên nếu định dùng hướng này thì phải hỏi ngân hàng hoặc cổng thanh toán sớm, song song với bước một, chứ không phải sau khi đã chờ doanh nghiệp vài tháng.
Thứ quyết định kết quả ở cả ba hướng là hồ sơ, và hồ sơ thì phải có từ trước. Bản hợp đồng kèm ngày tải, ảnh chụp điều kiện giao dịch tại thời điểm phát sinh, sao kê tài khoản, biên nhận chuyển tiền và toàn bộ trao đổi bằng văn bản — năm thứ này gom lại mất vài phút mỗi lần, và không có cách nào tạo ra chúng về sau khi cần.
Câu hỏi thường gặp
FCA có phải cơ quan quản chặt nhất không?
FCA nổi bật nhờ yêu cầu vốn cao, tách bạch tiền, giới hạn đòn bẩy khách lẻ, bảo vệ số dư âm và quỹ bồi thường có hạn mức. Tuy nhiên, các dữ liệu trên chưa đủ để xếp hạng tuyệt đối mọi mặt giữa FCA, ASIC và CySEC.
Sàn có FCA thì khách Việt Nam có được áp dụng không?
Không thể kết luận từ trang chủ. Khách Việt Nam hầu như luôn được phục vụ qua pháp nhân ngoài khơi. Bạn cần xem hợp đồng để xác định pháp nhân, rồi đối chiếu cơ quan quản lý và phạm vi giấy phép của công ty đó.
Có pháp nhân ngoài khơi có nghĩa là sàn xấu không?
Không. Nhiều sàn lớn và uy tín có pháp nhân ngoài khơi. Vấn đề cần đánh giá là mức bảo vệ pháp lý thấp hơn, khả năng giám sát và xử lý tranh chấp hạn chế, cùng mức độ phụ thuộc vào uy tín thương mại của sàn.
Tra thấy số giấy phép có thật đã đủ chưa?
Chưa đủ. Bạn còn phải kiểm tra tên pháp nhân có khớp hợp đồng không, giấy phép còn hiệu lực không và dịch vụ được phép có phù hợp không. Số giấy phép thật có thể thuộc công ty khác hoặc không bao gồm dịch vụ đang cung cấp.
Hoàn phí có thay đổi mức bảo vệ pháp lý không?
Không thể suy ra mức bảo vệ từ chương trình hoàn phí. Việc đánh giá vẫn phải dựa trên pháp nhân ký hợp đồng, cơ quan quản lý và cách quản lý tiền khách hàng. Điều kiện hoàn phí cần được kiểm tra riêng cùng các điều kiện và mức phí do sàn công bố.
Kết luận
FCA nổi bật về các cơ chế bảo vệ được nêu, ASIC có yêu cầu vốn và kiểm toán chặt, còn CySEC hoạt động trong khuôn khổ chung của châu Âu. Giá trị thực tế của những khác biệt này phụ thuộc vào việc tài khoản có thuộc đúng pháp nhân được quản lý hay không.
Với khách Việt Nam, hãy bắt đầu bằng hợp đồng, đối chiếu giấy phép và xác minh cách tách bạch tiền. Khi đã trả lời được các câu hỏi đó, bạn mới có căn cứ đánh giá mức bảo vệ, rồi tiếp tục so sánh chi phí và điều kiện hoàn phí.
Nội dung trên mang tính thông tin, không phải lời khuyên đầu tư và không phải cam kết lợi nhuận. Giao dịch forex và CFD có đòn bẩy tiềm ẩn rủi ro cao và có thể dẫn tới mất toàn bộ vốn. Số liệu và điều kiện của từng sàn thay đổi theo thời điểm — hãy đối chiếu với trang sàn tương ứng trước khi quyết định.
Ban biên tập Backcom VN
Ban biên tập Backcom VN theo dõi chi phí giao dịch Forex cho trader Việt: biểu phí, mức hoàn phí và giấy phép của tám sàn, cùng các số liệu thị trường ảnh hưởng tới chi phí mỗi lệnh. Mọi con số trong bài đều dẫn nguồn công khai kèm ngày truy cập để bạn tự kiểm chứng.
Bài viết liên quan

Sàn forex nào uy tín cho người Việt? Câu hỏi đúng phải hỏi khác
Bảng giấy phép tám sàn, kèm điều bảng không nói: khách Việt hầu như luôn thuộc pháp nhân ngoài khơi,…

Exness có uy tín không? Ba giấy phép và điều cần kiểm tra
Exness công bố giấy phép CySEC, FCA và FSA Seychelles. Nhưng câu hỏi đúng không phải sàn có uy tín…

Tra cứu giấy phép sàn Forex ở đâu: danh bạ cơ quan quản lý
Danh bạ tám cơ quan quản lý kèm nơi tra cứu, và quy trình bốn bước để xác minh. Bước…

Giấy phép của tám sàn Forex: bảng đối chiếu đầy đủ
Toàn bộ giấy phép tám sàn công bố, kèm số hiệu để tự tra cứu. Điểm quan trọng nhất: giấy…

Thuế với thu nhập từ giao dịch: những điều cần biết
Chưa có hướng dẫn riêng cho loại thu nhập này. Việc quan trọng nhất là lưu trữ hồ sơ đầy…

Mở tài khoản forex cần giấy tờ gì: chuẩn bị để qua trong một lần
Hai loại giấy tờ, bốn lỗi khiến hồ sơ bị từ chối, và quy tắc rút tiền phải về đúng…