 Ban biên tập Backcom VN
21 phút đọc

Nội dung bài viết10
- Nạp rút tiền IC Markets: ba chặng, không phải một
- Nạp tiền vào IC Markets: cái gì quyết định tốc độ
- Rút tiền IC Markets: quy tắc cùng tên và quy tắc cùng kênh
- Ba khoản tiền hao nằm ngoài biểu phí của sàn
- Ví dụ bằng số: một lệnh rút 500 USD thực sự tốn bao nhiêu
- Hoàn phí IC Markets về đâu trong dòng tiền này
- Tra lỗi nạp rút theo triệu chứng
- Lập kế hoạch nạp rút thay vì xử lý từng lần
- Câu hỏi thường gặp về nạp rút tiền IC Markets
- Kết luận
Nạp rút tiền IC Markets mất bao lâu, tiền về có đủ không, và cần kiểm gì khi giao dịch bị treo? Bài viết phân tích ba chặng tiền đi qua, cách tự tra điều kiện áp dụng cho tài khoản và cách tính khoản hao hụt thực tế. Vốn giao dịch và tiền hoàn phí cũng cần được theo dõi riêng vì có nơi nhận và lịch chi trả khác nhau.
Cập nhật lần cuối: 19/10/2026.
Nạp rút tiền IC Markets: ba chặng, không phải một
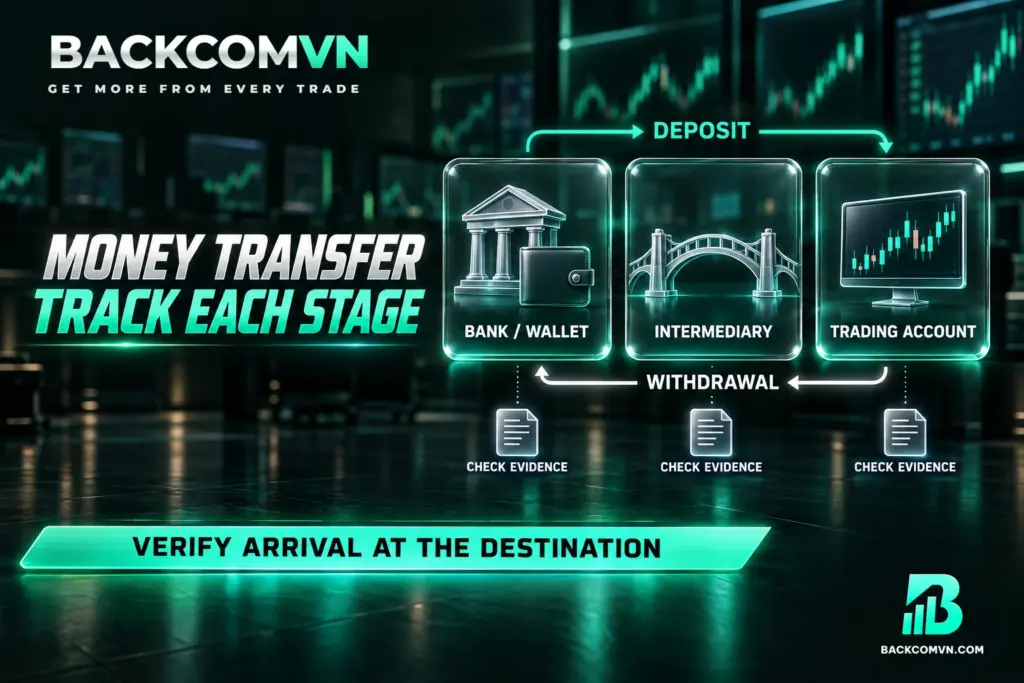
Hãy hình dung chiều nạp gồm ngân hàng hoặc ví của bạn, kênh trung gian, rồi tài khoản giao dịch. Chiều rút đi theo hướng ngược lại. Mỗi chặng có độ trễ và cách ghi nhận chi phí riêng; thông báo ở một chặng không có nghĩa toàn bộ hành trình đã kết thúc.
Ngân hàng báo trừ tiền mới xác nhận tiền đã rời nguồn thanh toán. Tương tự, trạng thái hoàn tất phía sàn cần được đối chiếu với sao kê ngân hàng nhận. Khi tra soát, hãy xác định chặng cuối cùng có bằng chứng thay vì chỉ nói “tiền chưa về”.
Hồ sơ cần xong trước khi nghĩ tới rút tiền
Trước khi rút, mở Client Area để kiểm trạng thái xác minh danh tính, tức KYC, và các yêu cầu hồ sơ đang hiển thị. Đối chiếu tên trên tài khoản với tên chủ ngân hàng hoặc ví. Không nên suy từ việc đã nạp được tiền rằng mọi điều kiện rút đều đã hoàn tất.
Nếu hồ sơ còn chờ duyệt hoặc cần bổ sung, làm theo hướng dẫn dành cho tài khoản của bạn. Lưu thông báo yêu cầu và kết quả xử lý để tiện đối chiếu. Không dùng giấy tờ hay phương tiện thanh toán của người khác để giải quyết tình trạng thiếu hồ sơ.
Nạp tiền vào IC Markets: cái gì quyết định tốc độ
Về đặc tính đường chuyển tiền, kênh nội địa thường nhanh, thời gian có thể tính bằng phút; chuyển khoản quốc tế thường tính bằng ngày làm việc. Đây là cách phân biệt hai nhóm kênh, không phải thời hạn xử lý áp dụng cho mọi giao dịch tại IC Markets.
Cuối tuần và ngày lễ không phải ngày làm việc. Vì vậy, cần đọc thời gian dự kiến cùng lịch làm việc của các bên tham gia. Đừng lấy thời điểm ngân hàng trừ tiền làm thời điểm mặc định tài khoản giao dịch phải được ghi có.
- Đăng nhập Client Area, mở phần nạp tiền và xem phương thức đang khả dụng.
- Chọn tài khoản nhận, đồng tiền và phương thức dự định sử dụng.
- Đọc ngưỡng nạp, phí nếu có, thời gian dự kiến và hướng dẫn chuyển tiền đang hiển thị.
- Đối chiếu thông tin trước khi xác nhận; lưu biên nhận và mã giao dịch sau khi chuyển.
Nếu dùng ngân hàng trong nước, bạn có thể tham khảo cách đối chiếu giao dịch ngân hàng. Tuy nhiên, phương thức thực tế và điều kiện áp dụng vẫn phải đọc trong Client Area. Khi tiền chưa được ghi có, kiểm lệnh hiện tại trước khi tạo thêm lệnh nạp để tránh khó phân biệt các khoản đang chờ.
Rút tiền IC Markets: quy tắc cùng tên và quy tắc cùng kênh
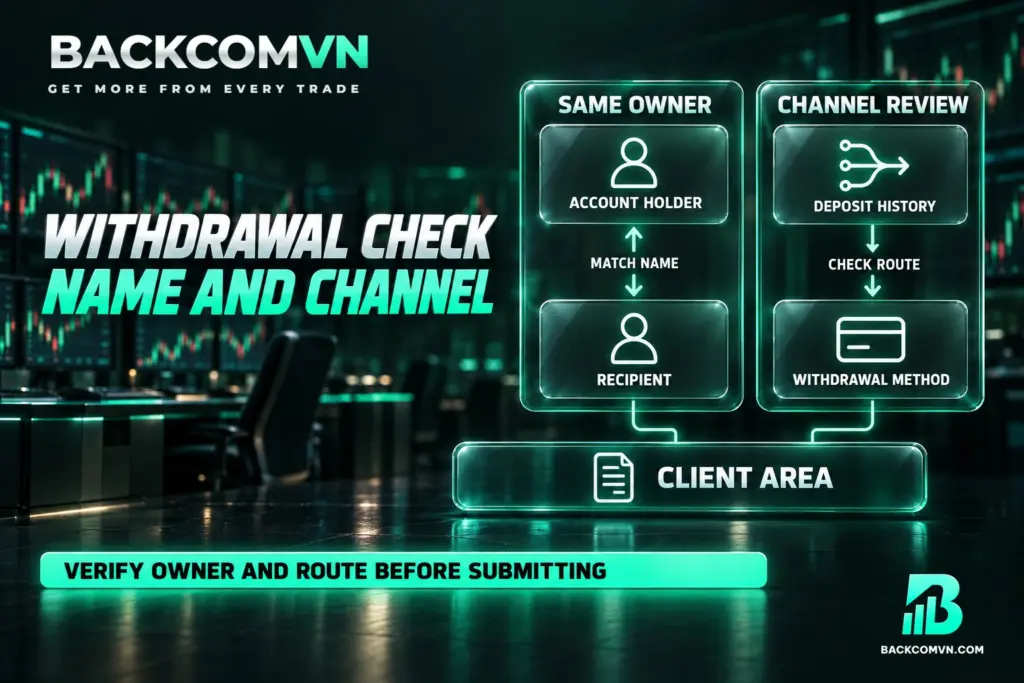
Tiền rút phải về đúng chủ tài khoản và thường phải về đúng kênh đã dùng để nạp. Sai tên người nhận hoặc chọn kênh không phù hợp với lịch sử nạp là nhóm lý do cần kiểm đầu tiên khi lệnh rút bị từ chối. Quy tắc cụ thể phải được đối chiếu trong Client Area.
“Cùng tên” cần được kiểm bằng thông tin chủ tài khoản, không chỉ bằng số tài khoản nhận. Nếu thông tin hiển thị khác nhau, hãy hỏi cách đối chiếu trước khi gửi lại yêu cầu. Tài khoản ngân hàng của người thân vẫn là tài khoản của một chủ thể khác.
“Cùng kênh” cần được kiểm bằng lịch sử nạp. Khi từng dùng nhiều phương thức, đừng tự suy ra toàn bộ tiền đều có thể rút qua phương thức thuận tiện nhất. Mở hướng dẫn rút và yêu cầu hỗ trợ làm rõ đường nhận phù hợp với từng nguồn nạp.
Nếu phương tiện thanh toán cũ không còn sử dụng được, trình bày tình trạng đó cùng chứng từ liên quan. Việc đổi sang kênh khác cần theo hướng dẫn xử lý. Gửi lặp lại cùng một lệnh với thông tin chưa sửa không giải quyết nguyên nhân từ chối và làm lịch sử tra soát khó đọc hơn.
Ba khoản tiền hao nằm ngoài biểu phí của sàn
Dòng chữ “miễn phí rút”, nếu xuất hiện trong điều kiện của một phương thức, chỉ mô tả khoản thu thuộc phạm vi được công bố. Nó không tự động loại bỏ chi phí đổi tiền, phí ngân hàng trung gian hoặc phí ngân hàng nhận. Cần xem tiền thực nhận sau toàn bộ đường chuyển.
- Chênh lệch tỷ giá: số tiền quy đổi phụ thuộc tỷ giá thực hiện, có thể khác tỷ giá bạn dùng để ước tính.
- Phí ngân hàng trung gian: với chuyển khoản quốc tế, cần hỏi đường chuyển có khoản khấu trừ trung gian nào và bên nào chịu khoản đó.
- Phí ngân hàng nhận: cần kiểm biểu phí và bút toán thực tế tại nơi nhận tiền, kể cả khoản thu được ghi riêng.
Bạn có thể dùng tỷ giá tham chiếu công khai để có mốc đối chiếu khi phù hợp với cặp tiền. Tỷ giá tham chiếu không phải báo giá thực hiện của ngân hàng hay cam kết số tiền sẽ nhận.
Khi cần tra thông tin quản lý tiền tệ, hãy đối chiếu thông tin từ ngân hàng nhà nước; còn phí của giao dịch cụ thể cần hỏi ngân hàng phục vụ bạn. Cách đọc chi phí trên đường chuyển tiền giúp tránh nhầm phí phía sàn với tổng khoản hao.
Ví dụ bằng số: một lệnh rút 500 USD thực sự tốn bao nhiêu
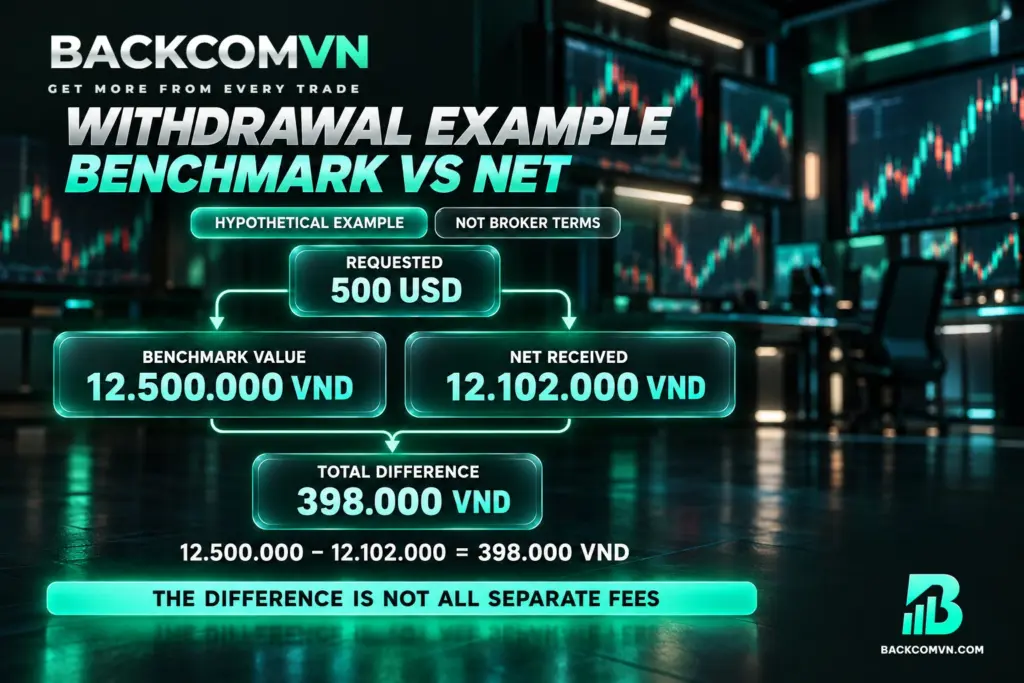
Giả sử bạn rút 500 USD và nhận VND qua một đường chuyển có các khoản khấu trừ dưới đây. Mọi con số đều là giả định để minh hoạ cách tính, không phải biểu phí, báo giá hay điều kiện rút của IC Markets. Thứ tự khấu trừ thực tế phải xem trên chứng từ.
| Dòng tính | Giả định và phép tính | Kết quả |
|---|---|---|
| Số tiền yêu cầu rút | Giả sử rút 500 USD | 500 USD |
| Khoản thu phía sàn | Giả sử khoản này bằng 0 USD | Còn 500 USD |
| Khoản khấu trừ trung gian | Giả sử bị trừ 10 USD | 500 − 10 = 490 USD |
| Tỷ giá dùng làm mốc | Giả sử mốc so sánh là 25.000 VND/USD | 500 × 25.000 = 12.500.000 VND |
| Tỷ giá thực hiện | Giả sử thực hiện ở 24.800 VND/USD | 490 × 24.800 = 12.152.000 VND |
| Phí ngân hàng nhận | Giả sử thu 50.000 VND sau quy đổi | 12.152.000 − 50.000 = 12.102.000 VND |
| Tổng chênh so với mốc | Theo các giả sử trên, lấy tiền theo mốc trừ thực nhận | 12.500.000 − 12.102.000 = 398.000 VND |
Với các giả sử trên, khoản chênh gồm 250.000 VND tương đương phí trung gian theo tỷ giá mốc, 98.000 VND chênh tỷ giá trên phần tiền còn lại và 50.000 VND phí nhận. Không cộng thêm chênh tỷ giá trên toàn bộ khoản rút, vì như vậy sẽ đếm trùng một phần hao hụt.
Khoản chênh so với mốc không đồng nghĩa tất cả đều là phí được thu thành dòng riêng. Muốn thay ví dụ bằng giao dịch của mình, cần số tiền yêu cầu rút, các khoản khấu trừ, tỷ giá thực hiện và số tiền ròng nhận được.
Hoàn phí IC Markets về đâu trong dòng tiền này
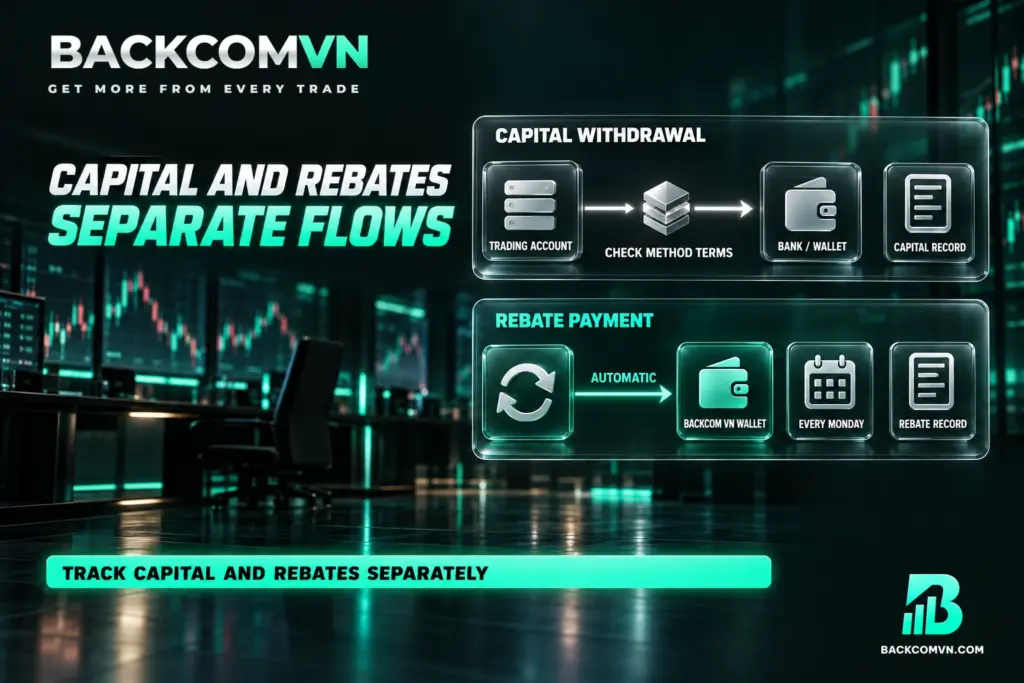
Hoàn phí là dòng tiền tách riêng với vốn giao dịch. Theo cơ chế chi trả của Backcom VN, hoàn phí IC Markets được trả tự động vào ví Backcom VN vào thứ 2 hằng tuần. Không nên dùng lịch này để suy ra thời gian xử lý lệnh rút vốn tại sàn.
| Hạng mục | IC Markets |
|---|---|
| Loại thanh toán hoàn phí | Hoàn phí tự động |
| Chu kỳ thanh toán | Thứ 2 hằng tuần |
| Hình thức nhận | Ví Backcom VN |
| Mức hoàn được công bố | Cao nhất 4 USD/lot với vàng và ngoại hối major |
| Yêu cầu khối lượng tối thiểu để nhận hoàn | Không yêu cầu khối lượng tối thiểu |
Mức “cao nhất” không phải mức mặc định cho mọi giao dịch. Bạn cần đối chiếu điều kiện nhận hoàn phí với tài khoản và sản phẩm đang giao dịch. Khoản hoàn giúp xác định phần chi phí được trả lại, không làm mất đi rủi ro của giao dịch có đòn bẩy.
Khi lập sổ theo dõi, ghi vốn nạp, vốn rút và hoàn phí thành các dòng riêng. Nếu vốn rút đã về ngân hàng nhưng ví chưa ghi nhận hoàn phí, hãy kiểm lịch ghi nhận tiền hoàn. Không gộp hai việc thành một yêu cầu tra soát vì đầu mối và chứng từ cần kiểm khác nhau.
Tra lỗi nạp rút theo triệu chứng
Bảng dưới đây là danh sách hướng kiểm tra, không phải kết luận về nguyên nhân của một giao dịch cụ thể. Bắt đầu từ triệu chứng quan sát được, rồi ghép trạng thái trong Client Area với biên nhận và sao kê.
| Triệu chứng | Nguyên nhân thường gặp | Cách kiểm |
|---|---|---|
| Ngân hàng đã trừ, tài khoản chưa có tiền | Tiền còn ở chặng trung gian hoặc chưa được đối chiếu | So mã giao dịch, nội dung chuyển và trạng thái nạp trong Client Area |
| Không gửi được yêu cầu rút | Hồ sơ xác minh hoặc điều kiện phương thức cần kiểm lại | Đọc thông báo KYC và yêu cầu đang hiển thị |
| Lệnh rút bị từ chối | Tên người nhận hoặc kênh rút không phù hợp | Đối chiếu chủ tài khoản nhận và lịch sử nạp |
| Lệnh chờ qua cuối tuần | Thời gian xử lý phụ thuộc ngày làm việc | Kiểm ngày gửi, ngày lễ và thời gian dự kiến của phương thức |
| Sàn báo hoàn tất, ngân hàng chưa ghi có | Chặng chuyển tiếp hoặc ngân hàng nhận chưa hoàn thành | Xin chứng từ chuyển và dùng mã tham chiếu để tra ngân hàng |
| Tiền nhận thấp hơn dự tính | Chênh tỷ giá hoặc khoản thu ngoài phía sàn | Tách số tiền gốc, tỷ giá, phí trung gian và phí nhận |
| Đã rút vốn nhưng chưa thấy hoàn phí | Đang đối chiếu nhầm dòng tiền hoặc nơi nhận | Kiểm ví Backcom VN và chu kỳ thứ 2 hằng tuần |
Khi cần hỗ trợ, gửi mã giao dịch, phương thức, đồng tiền, thời điểm tạo lệnh và trạng thái hiện tại. Cách kiểm tra lệnh rút bị vướng nên bắt đầu bằng bằng chứng này. Chỉ cung cấp thông tin cần thiết qua kênh hỗ trợ phù hợp; không gửi mật khẩu hoặc mã xác thực.
Lập kế hoạch nạp rút thay vì xử lý từng lần
Nếu đường chuyển có phí cố định mỗi lần, gộp các khoản rút có thể giảm số lần chịu phí. Tuy nhiên, cần cân đối với nhu cầu sử dụng tiền và số vốn muốn tiếp tục để trong tài khoản giao dịch. Không nên giữ tiền lâu hơn dự định chỉ để giảm một khoản phí.
Chọn thời điểm trong tuần dựa trên lịch làm việc của đường chuyển. Khi cần tiền cho một khoản chi đã biết, hãy chừa khoảng đệm theo thời gian dự kiến đang công bố. Không đặt kế hoạch chi tiêu phụ thuộc hoàn toàn vào việc tiền đến đúng thời điểm tạo lệnh.
Mỗi giao dịch nên có một bộ chứng từ gồm yêu cầu nạp hoặc rút, biên nhận, thông báo xử lý và sao kê nhận tiền. Ghi thêm đồng tiền, tỷ giá và khoản thu thực tế. Qua nhiều lần, bạn có thể so sánh chi phí của chính mình thay vì dựa vào trải nghiệm của tài khoản khác.
Hiệu quả chuyển tiền không phản ánh mức độ an toàn của hoạt động giao dịch. Trước khi phân bổ vốn, nên đọc cảnh báo rủi ro giao dịch và tách ngân sách sinh hoạt khỏi khoản vốn có thể chịu mất.
Câu hỏi thường gặp về nạp rút tiền IC Markets
IC Markets nạp tối thiểu bao nhiêu?
Hãy xem ngưỡng đang hiển thị trong phần nạp tiền của Client Area sau khi chọn phương thức và đồng tiền. Không dùng thông số khối lượng giao dịch để suy ra ngưỡng nạp. Nếu màn hình chưa rõ điều kiện, hỏi hỗ trợ trước khi chuyển tiền.
IC Markets rút tối thiểu bao nhiêu, có mất phí không?
Tra ngưỡng rút và khoản thu trong phần rút tiền của Client Area cho phương thức bạn chọn. Sau đó kiểm thêm phí ngân hàng trung gian, ngân hàng nhận và tỷ giá nếu có quy đổi. Một thông báo về phí phía sàn chưa mô tả đủ số tiền ròng về tài khoản.
Rút tiền IC Markets bao lâu thì về ngân hàng?
Cần xem thời gian dự kiến của phương thức trong Client Area và trạng thái lệnh thực tế. Phân biệt thời gian sàn xử lý với thời gian tiền đi tiếp tới ngân hàng. Khi điều kiện tính theo ngày làm việc, cuối tuần và ngày lễ không được tính vào khoảng đó.
IC Markets có rút về tài khoản người thân được không?
Quy tắc cùng tên yêu cầu tiền về đúng chủ tài khoản. Vì vậy, không dùng tài khoản người thân làm nơi nhận thay thế. Nếu ngân hàng của bạn không còn sử dụng được, liên hệ hỗ trợ để được hướng dẫn phương án phù hợp trước khi gửi yêu cầu mới.
Nạp IC Markets rồi sao MT4 hoặc MT5 chưa thấy tiền?
Kiểm trạng thái nạp và tài khoản nhận trong Client Area trước. Sau đó đối chiếu số tài khoản, nền tảng và tên máy chủ với email mở tài khoản. Không đoán tên máy chủ từ hướng dẫn của người khác; nếu thông tin đăng nhập đúng mà vẫn lệch, gửi chứng từ để tra soát.
Kết luận
Muốn đánh giá một lần nạp rút IC Markets, hãy theo dõi đủ ba chặng và lấy chứng từ làm căn cứ. Ngưỡng tiền, khoản thu và thời gian áp dụng cần tra theo phương thức trong Client Area; chi phí thực tế cần đối chiếu thêm tại ngân hàng.
Giữ thông tin cùng tên, kiểm đường rút theo lịch sử nạp và lưu chứng từ giúp việc tra soát rõ ràng hơn. Theo dõi hoàn phí tại ví Backcom VN bằng sổ riêng, để khoản hoàn không làm sai cách đọc dòng vốn và chi phí giao dịch.
Nội dung trên mang tính thông tin, không phải lời khuyên đầu tư và không phải cam kết lợi nhuận. Giao dịch forex và CFD có đòn bẩy tiềm ẩn rủi ro cao và có thể dẫn tới mất toàn bộ vốn. Số liệu và điều kiện của từng sàn thay đổi theo thời điểm — hãy đối chiếu với trang sàn tương ứng trước khi quyết định.
Ban biên tập Backcom VN
Ban biên tập Backcom VN theo dõi chi phí giao dịch Forex cho trader Việt: biểu phí, mức hoàn phí và giấy phép của tám sàn, cùng các số liệu thị trường ảnh hưởng tới chi phí mỗi lệnh. Mọi con số trong bài đều dẫn nguồn công khai kèm ngày truy cập để bạn tự kiểm chứng.
Bài viết liên quan

Hoàn phí IC Markets (IC Markets Rebate): bốn điểm khác ba sàn còn lại
Tiền hoàn về ví trung gian chứ không vào tài khoản giao dịch, chênh lệch giữa các loại tài khoản…

Chi phí giao dịch Forex: hướng dẫn toàn tập từng khoản một
Spread, commission, swap, trượt giá, chênh lệch quy đổi — toàn bộ các khoản cấu thành chi phí, xếp theo…

Hoàn phí có làm spread xấu đi không
Hoàn phí nằm ở tầng hoa hồng IB, tách hoàn toàn khỏi luồng khớp lệnh. Cách tự kiểm chứng spread…

Hoàn phí Forex (Rebate) là gì và hoạt động ra sao
Rebate forex trả lại một phần hoa hồng IB theo khối lượng giao dịch, không theo lãi lỗ. Nó giảm…

Phí nạp rút tiền sàn forex và cách giảm
Chênh lệch tỷ giá khi quy đổi VND sang USD thường 0,5–1,5% mỗi chiều — lớn hơn nhiều so với…

Sàn nào spread thấp nhất: vì sao câu hỏi này luôn thiếu một nửa
Spread thấp nhất thường đi kèm commission cao nhất. Bảng xếp hạng chỉ so spread là bảng so nửa phép…