 Ban biên tập Backcom VN
19 phút đọc

Nội dung bài viết8
Một khối lượng trông nhỏ trên màn hình vẫn có thể tạo ra khoản lỗ lớn so với tài khoản, nhất là khi chuyển từ cặp tiền sang vàng. Tính khối lượng theo mức rủi ro là phép tính quan trọng nhưng thường bị bỏ qua: người mới dễ chọn lot theo cảm giác, còn quy trình có kỷ luật bắt đầu từ số tiền chấp nhận mất. Bài viết này trình bày cách tính ngược đó, kèm ví dụ và các điểm cần kiểm tra trước khi vào lệnh.
Cập nhật lần cuối: 03/10/2026.
1. Rủi ro quyết định khối lượng giao dịch
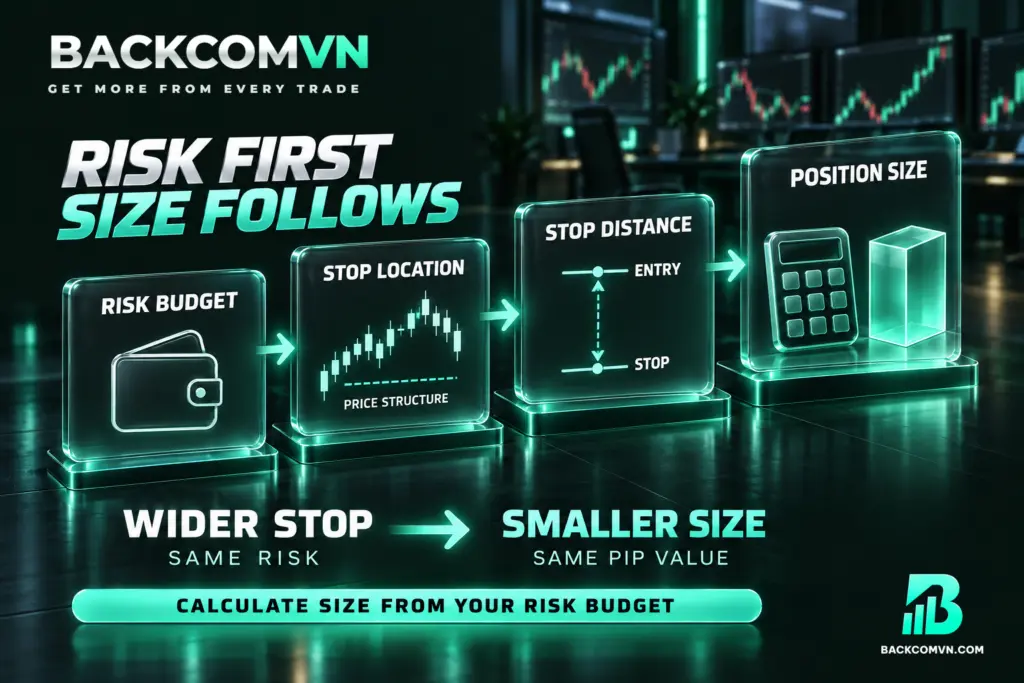
Câu hỏi đầu tiên trước một lệnh là: nếu nhận định sai, bạn chấp nhận mất bao nhiêu? Khi đã xác định giới hạn này, vị trí stop loss và giá trị biến động của sản phẩm sẽ quyết định khối lượng. Lot là kết quả của phép tính, không phải con số chọn trước theo cảm giác. Cơ quan quản lý Úc cũng đặt mức thua lỗ ở trung tâm phần cảnh báo: xem trang cảnh báo về giao dịch forex của MoneySmart.
- Bước 1: Xác định số tiền tối đa chấp nhận mất trong lệnh.
- Bước 2: Đặt stop loss theo cấu trúc giá, tại nơi nhận định giao dịch không còn phù hợp.
- Bước 3: Đo khoảng cách từ giá vào đến stop loss, tính bằng pip hoặc đơn vị giá phù hợp.
- Bước 4: Tính khối lượng để khoản lỗ dự kiến tại stop tương ứng với ngân sách rủi ro.
Sai lầm phổ biến là chọn lot trước, rồi kéo stop về nơi khoản lỗ vừa túi tiền. Cách này có thể khiến stop nằm ở vị trí không có ý nghĩa kỹ thuật và liên tục bị chạm bởi biến động giá. Nếu stop hợp lý nằm xa, điều cần điều chỉnh là khối lượng.
Giới hạn rủi ro trong phép tính là khoản lỗ dự kiến theo giá khớp giả định. Stop loss không cố định tuyệt đối số tiền sẽ mất: trượt giá, khoảng trống giá và chi phí giao dịch có thể khiến kết quả thực tế khác dự tính.
2. Công thức tính lot và cách kiểm tra đơn vị
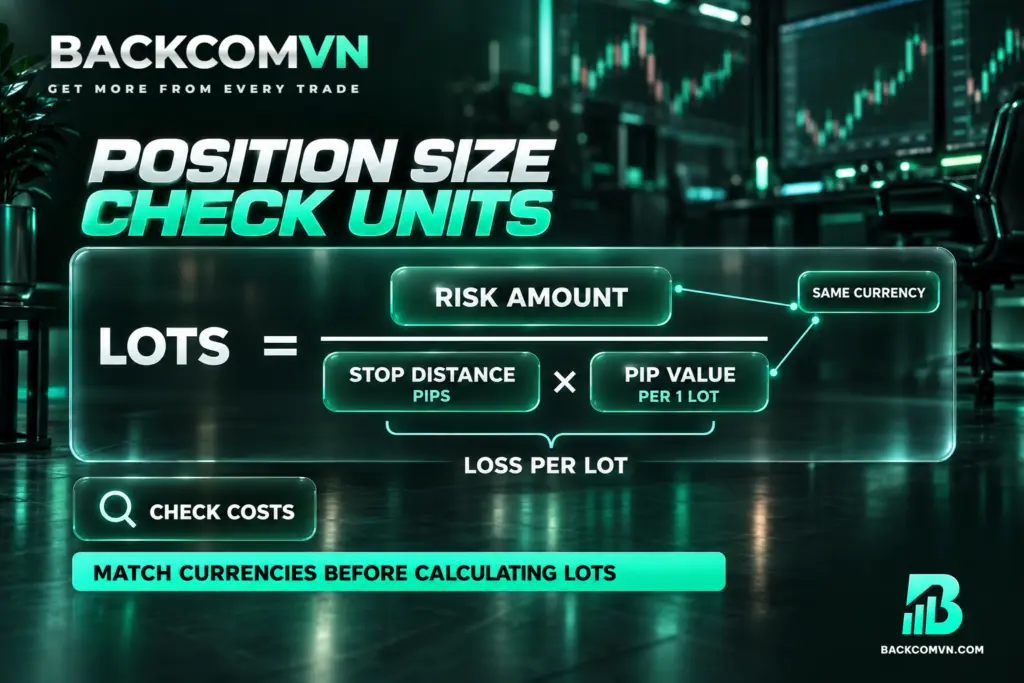
Số lot = Số tiền rủi ro ÷ (Khoảng cách stop tính bằng pip × Giá trị mỗi pip cho 1 lot) Cỡ hợp đồng dùng trong công thức nằm ở cửa sổ Specification, theo tài liệu Market Watch của MetaQuotes.
Mẫu số cho biết khoản lỗ của 1 lot nếu giá đi từ điểm vào đến stop. Chia ngân sách rủi ro cho khoản lỗ đó sẽ ra khối lượng tương ứng. Số tiền rủi ro và giá trị pip phải được biểu thị bằng cùng đồng tiền; nếu khác, cần quy đổi trước khi tính.
Trước đó, số tiền rủi ro được xác định bằng cơ sở vốn nhân với tỷ lệ rủi ro đã chọn. Bạn cần ghi rõ cơ sở vốn là số dư hay vốn chủ sở hữu hiện tại. Khi tài khoản có lệnh đang mở, hai giá trị này có thể khác nhau và làm thay đổi ngân sách cho lệnh tiếp theo.
Không nên lấy giá trị pip của một sản phẩm áp dụng cho mọi sản phẩm khác. Hãy kiểm tra mã giao dịch, quy mô hợp đồng, đơn vị pip hoặc tick, đồng tiền tài khoản và bước khối lượng được phép. Với vàng, tính theo khoảng cách giá bằng USD giúp tránh nhầm cách gọi pip giữa các nền tảng.
Công thức cơ bản chưa tự cộng mọi chi phí. Nếu ngân sách rủi ro bao gồm commission hoặc các chi phí liên quan, cần tính thêm chúng theo điều kiện thực tế. Cũng cần hiểu spread đã được phản ánh thế nào trong giá vào và giá đóng để tránh bỏ sót hoặc tính trùng.
3. Đối chiếu cách tính trên EUR/USD và vàng
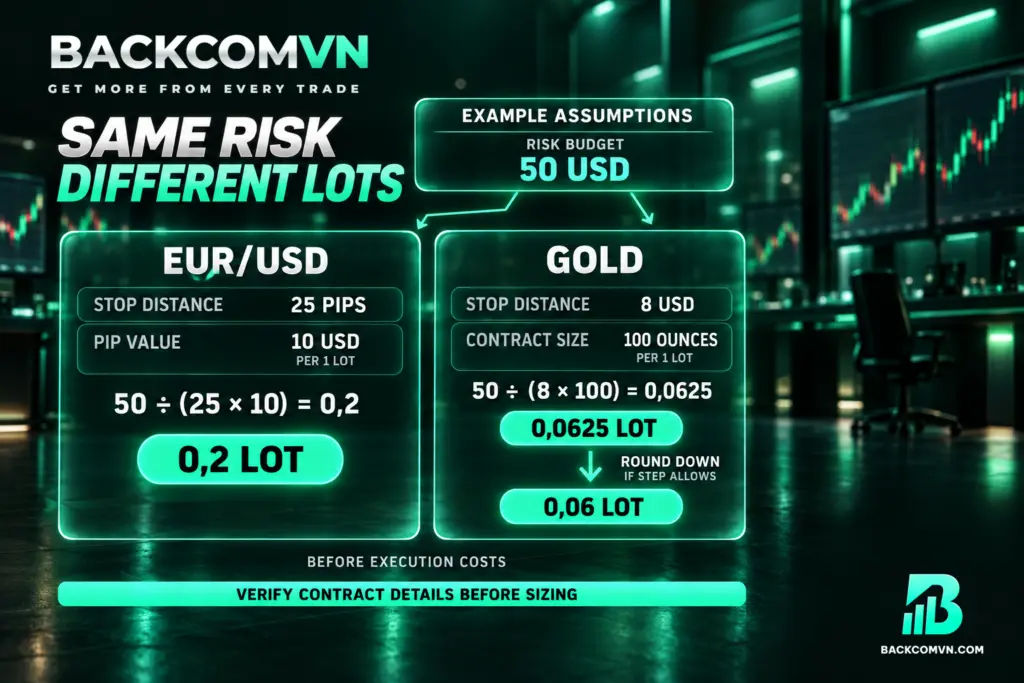
Ví dụ EUR/USD: từ 50 USD rủi ro đến 0,2 lot
Giả sử tài khoản có 5.000 USD, chọn rủi ro 1%, tương đương 50 USD. Lệnh EUR/USD có stop cách giá vào 25 pip; giá trị mỗi pip cho 1 lot trong ví dụ là 10 USD.
50 ÷ (25 × 10) = 0,2 lot. Kiểm tra ngược: 0,2 × 25 × 10 = 50 USD. Đây là khoản lỗ theo khoảng cách giá đã chọn, chưa tính các chênh lệch do chi phí hoặc khớp lệnh thực tế.
Ví dụ vàng: cần đọc đúng quy mô hợp đồng
Vàng thường bị tính sai vì đơn vị khác cặp tiền. Trong ví dụ này, giả sử quy cách 1 lot vàng = 100 ounce. Khi đó, mỗi 1 USD biến động giá vàng tương ứng 100 USD cho 1 lot. Cần đối chiếu quy cách này với mã giao dịch thực tế.
Cùng tài khoản trên, ngân sách rủi ro là 50 USD và stop cách 8 USD giá vàng. Khối lượng tính được: 50 ÷ (8 × 100) = 0,0625 lot, làm tròn xuống 0,06 lot nếu bước khối lượng của sản phẩm cho phép.
| Thông số trong ví dụ | EUR/USD | Vàng |
|---|---|---|
| Giá trị tài khoản | 5.000 USD | 5.000 USD |
| Ngân sách rủi ro | 1% = 50 USD | 1% = 50 USD |
| Khoảng cách stop | 25 pip | 8 USD giá vàng |
| Giá trị biến động cho 1 lot | 10 USD mỗi pip | 100 USD mỗi 1 USD biến động giá |
| Phép tính khối lượng | 50 ÷ (25 × 10) | 50 ÷ (8 × 100) |
| Kết quả | 0,2 lot | 0,0625 lot; làm tròn xuống 0,06 lot |
Nhiều người mở 0,5 lot vàng với tài khoản 5.000 USD vì “0,5 nghe nhỏ”. Với cùng stop cách 8 USD, khoản lỗ theo giá là 0,5 × 8 × 100 = 400 USD, gấp tám lần ngân sách 50 USD trong ví dụ. Số lot đứng riêng không phản ánh mức rủi ro.
Làm tròn xuống giúp khối lượng không vượt mức vừa tính. Nếu khối lượng tối thiểu của sản phẩm vẫn quá lớn so với ngân sách, phép tính đang cho thấy lệnh không phù hợp với giới hạn hiện tại; thu hẹp stop tùy tiện không giải quyết được vấn đề.
4. Giới hạn rủi ro mỗi lệnh và toàn tài khoản
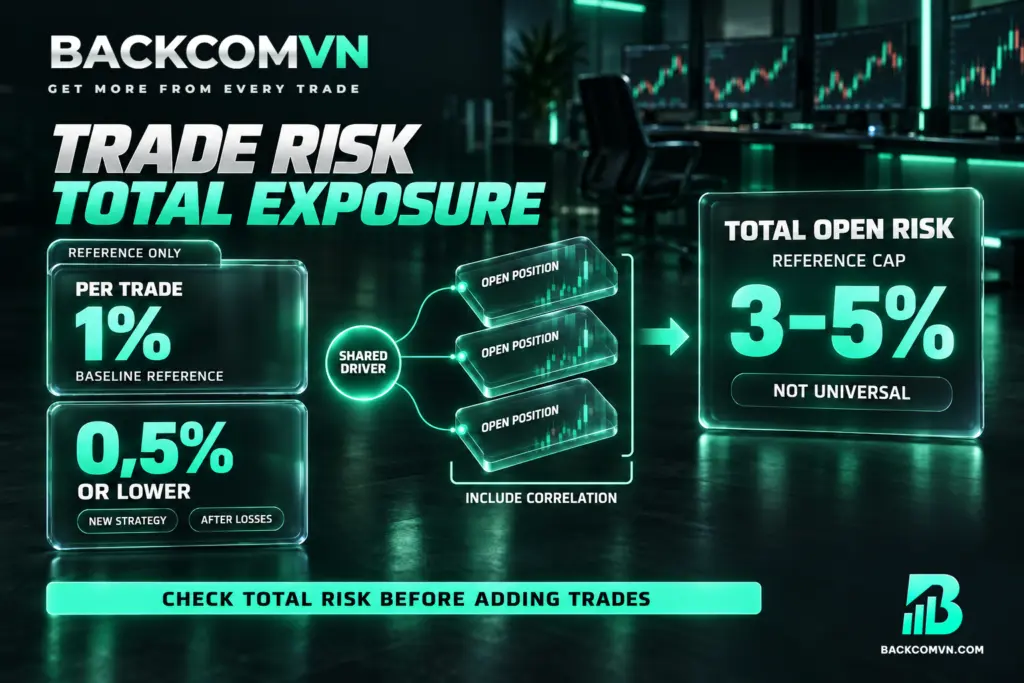
Các mốc dưới đây là khung tham khảo của bài, không phải tỷ lệ phù hợp cho mọi người. Khả năng chịu mất vốn, đặc điểm chiến lược và tình trạng tài khoản vẫn cần được xem xét trước khi chọn mức áp dụng. Khung châu Âu đặt sẵn giới hạn ở tầng tài khoản cho khách lẻ — đóng lệnh theo mức ký quỹ và bảo vệ số dư âm — theo biện pháp can thiệp sản phẩm của ESMA. Toàn bộ khung giới hạn được gom trong hướng dẫn quản trị rủi ro forex.
- 1% mỗi lệnh: mức tiêu chuẩn tham khảo cho tài khoản đang xây dựng.
- 0,5% hoặc thấp hơn: khi thử chiến lược mới hoặc vừa trải qua chuỗi lỗ.
- Không quá 3–5% tổng rủi ro mở cùng lúc: tính cả các lệnh tương quan.
Tổng rủi ro mở cần được kiểm tra trước khi thêm lệnh. Nhiều mã giao dịch khác nhau vẫn có thể cùng chịu tác động của một yếu tố thị trường. Khi các vị thế tương quan đi ngược đồng thời, việc mỗi lệnh đều nằm trong giới hạn riêng không có nghĩa tổng tài khoản đang chịu rủi ro thấp.
Giả sử mỗi lệnh rủi ro 1%, mười lệnh lỗ liên tiếp làm tài khoản mất khoảng 10%. Đây là mức sụt giảm gây áp lực nhưng vẫn để lại phần lớn vốn cho quá trình phục hồi; phục hồi có xảy ra hay không còn phụ thuộc kết quả sau đó. Nếu tính tỷ lệ trên vốn còn lại, mức giảm khác với cách giữ nguyên ngân sách theo vốn ban đầu.
Với 10% mỗi lệnh, cùng chuỗi thua có sức phá hủy lớn hơn nhiều. Cảnh báo “xoá gần hết tài khoản” cần hiểu theo cách giữ khoản rủi ro dựa trên vốn ban đầu. Nếu luôn tính lại 10% trên vốn còn lại, tài khoản giảm theo lũy kế và vẫn còn vốn sau chuỗi đó. Điểm cần giữ là rủi ro lớn làm suy giảm nghiêm trọng khả năng tiếp tục giao dịch.
5. Đưa phép tính vào quy trình trước lệnh
Bạn có thể chuẩn bị bảng tính hoặc dùng công cụ tính lot; dạng công cụ này có trên hầu hết trang sàn. Ba số cần nhập thường xuyên là số dư, phần trăm rủi ro và khoảng cách stop, sau khi đã chọn đúng sản phẩm và cấu hình giá trị pip.
Khi cấu hình đã sẵn, thao tác có thể chỉ mất mười giây. Giá trị của mười giây này nằm ở việc biến giới hạn rủi ro thành khối lượng cụ thể. Công cụ chỉ tính theo đầu vào: nhập sai đơn vị stop hoặc chọn sai hợp đồng vẫn tạo ra kết quả sai.
- Kiểm tra cơ sở vốn và ngân sách rủi ro trước khi tính.
- Xác nhận giá vào, stop loss và đơn vị đo khoảng cách.
- Đối chiếu quy mô hợp đồng, giá trị pip hoặc tick và bước lot.
- Làm tròn xuống, rồi nhân ngược để kiểm tra khoản lỗ dự kiến.
- Cộng rủi ro lệnh mới vào các vị thế đang mở, kể cả vị thế tương quan.
- Ghi lại khối lượng và khoản lỗ dự kiến để so với kết quả khớp thực tế.
Với tài khoản có hoàn phí, cần tách khoản hoàn phí khỏi ngân sách chịu lỗ. Hoàn phí không làm khoảng cách đến stop nhỏ lại và không phải căn cứ để tăng lot. Điều kiện và mức phí do sàn công bố có thể thay đổi bất kỳ lúc nào; hãy kiểm tra lại với sàn đang dùng.
6. Khi ký quỹ, chứ không phải rủi ro, mới là thứ chặn lệnh
Phép tính ở trên cho ra khối lượng ứng với mức tiền bạn chấp nhận mất. Nó không trả lời câu hỏi thứ hai: tài khoản có đủ ký quỹ để mở khối lượng đó hay không. Hai con số này độc lập với nhau, và lẫn chúng là một trong những lỗi tốn kém nhất của người mới.
Hướng lẫn thứ nhất là tưởng ký quỹ cho phép thì khối lượng đó an toàn. Với đòn bẩy cao, ký quỹ cần cho một lot thường nhỏ hơn nhiều so với khoản lỗ mà một stop loss bình thường tạo ra — nghĩa là tài khoản gần như luôn “mở được” khối lượng vượt xa giới hạn rủi ro bạn đã đặt. Nền tảng không chặn bạn, vì ký quỹ chỉ đo khả năng duy trì vị thế chứ không đo mức thiệt hại dự kiến. Phần ngưỡng xử lý khi ký quỹ cạn nằm ở bài margin call và stop out.
Hướng lẫn thứ hai hiếm hơn nhưng vẫn gặp: khối lượng tính theo rủi ro lại lớn hơn mức ký quỹ khả dụng cho phép. Chuyện này xảy ra khi stop đặt rất gần, nên phép tính cho ra khối lượng lớn, trong khi tài khoản nhỏ hoặc đang có sẵn vị thế chiếm ký quỹ. Khi đó lệnh bị từ chối, và cách xử lý đúng là giảm khối lượng — chứ không phải nới stop để “vừa” hơn, vì làm vậy là bỏ chính cơ sở của phép tính.
Bước kiểm thực tế chỉ mất vài giây và nằm ngay trong cửa sổ đặt lệnh: nhập khối lượng vừa tính, đọc mức ký quỹ cần thiết mà nền tảng hiển thị, rồi so với ký quỹ khả dụng hiện có. Nếu sau khi mở lệnh mà ký quỹ khả dụng còn quá mỏng, vấn đề không nằm ở lệnh này mà ở tổng vị thế đang mở — và câu trả lời là giảm quy mô chung, không phải tìm cách lách qua.
Thứ tự đúng vì vậy chỉ có một chiều: rủi ro quyết định khối lượng, ký quỹ chỉ nói lệnh có khả thi hay không. Ký quỹ còn dư không phải lời mời tăng lot. Nó là khoảng đệm giúp tài khoản chịu được phần biến động nằm giữa điểm vào và stop loss mà không bị ép đóng lệnh trước khi nhận định của bạn kịp được thị trường trả lời.
Câu hỏi thường gặp
Stop xa hơn có cần giảm lot không?
Có, nếu ngân sách rủi ro và giá trị biến động không đổi. Stop xa hơn làm khoản lỗ trên mỗi lot lớn hơn, nên khối lượng phải giảm tương ứng. Giữ nguyên lot trong trường hợp này đồng nghĩa chấp nhận rủi ro cao hơn.
Có thể dùng 10 USD mỗi pip cho mọi cặp tiền không?
Không. Con số 10 USD được dùng cho EUR/USD trong ví dụ đã nêu. Giá trị pip cần được xác định theo sản phẩm, quy mô hợp đồng và đồng tiền tài khoản. Đừng sao chép một ô giá trị pip sang sản phẩm khác khi chưa kiểm tra.
Vì sao làm tròn xuống thay vì làm tròn lên?
Làm tròn lên làm khoản lỗ dự kiến vượt ngân sách ban đầu. Với ví dụ vàng, kết quả 0,0625 lot được hạ xuống 0,06 lot. Khối lượng cuối cùng còn phải tuân theo bước lot mà mã giao dịch cho phép.
Đặt stop loss thì chỉ mất đúng số tiền đã tính?
Không nhất thiết. Phép tính dựa trên khoảng cách giá và giá trị biến động đã nhập. Giá khớp khi thị trường biến động, trượt giá và chi phí có thể làm khoản lỗ thực tế khác đi. Vì vậy, cần đối chiếu lịch sử khớp với dự tính.
Kết luận
Khối lượng phù hợp bắt đầu từ ngân sách chịu lỗ và stop loss có cơ sở. Hai ví dụ EUR/USD và vàng cho thấy cùng 50 USD rủi ro có thể dẫn đến số lot rất khác nhau; đơn vị biến động và quy mô hợp đồng là phần không thể bỏ qua.
Hãy dùng bảng tính hoặc công cụ như một bước kiểm tra bắt buộc trước lệnh, sau đó kiểm tra ngược kết quả và tổng rủi ro đang mở. Tính đúng lot giúp kiểm soát quy mô tổn thất dự kiến, nhưng không loại bỏ rủi ro thị trường hay thay thế việc đánh giá chiến lược.
Nội dung trên mang tính thông tin, không phải lời khuyên đầu tư và không phải cam kết lợi nhuận. Giao dịch forex và CFD có đòn bẩy tiềm ẩn rủi ro cao và có thể dẫn tới mất toàn bộ vốn. Số liệu và điều kiện của từng sàn thay đổi theo thời điểm — hãy đối chiếu với trang sàn tương ứng trước khi quyết định.
Ban biên tập Backcom VN
Ban biên tập Backcom VN theo dõi chi phí giao dịch Forex cho trader Việt: biểu phí, mức hoàn phí và giấy phép của tám sàn, cùng các số liệu thị trường ảnh hưởng tới chi phí mỗi lệnh. Mọi con số trong bài đều dẫn nguồn công khai kèm ngày truy cập để bạn tự kiểm chứng.
Bài viết liên quan

Balance, Equity, Free Margin khác nhau thế nào?
Balance đứng yên suốt thời gian bạn giữ lệnh, nên một tài khoản đang lỗ nặng vẫn hiển thị số…

Giá Bid và Ask: bạn thật sự mua bán ở mức nào
Bạn mua ở Ask và được định giá lại theo Bid — nên lệnh vừa mở đã âm đúng bằng…

Sàn forex nào nạp tối thiểu thấp nhất — và vì sao ít quan trọng
HFM từ 0 USD, XM từ 5 USD, Exness từ 10 USD, Vantage từ 50 USD. Nhưng ngưỡng nạp không…

Prop firm là gì và khác tài khoản thật ra sao
Giới hạn lỗ trong ngày tính trên equity thời điểm bất kỳ, kể cả lệnh chưa đóng — đây là…

Chọn khung thời gian phù hợp với lịch của bạn
Scalper cần tối ưu spread, người swing cần tối ưu swap — hai bài toán khác nhau. Chọn khung theo…

Bốn phiên giao dịch forex và đặc điểm từng phiên
Bốn phiên quy đổi sang giờ Việt Nam, đặc điểm từng phiên và vì sao khung 15h–23h là lựa chọn…