 Ban biên tập Backcom VN
21 phút đọc

Nội dung bài viết9
Bạn nạp bằng tiền đồng. Tài khoản giao dịch của bạn tính bằng đô la. Giữa hai chỗ đó có một lần đổi tiền, và khi rút thì có thêm một lần nữa. Khoản chênh của hai lần đổi đó không nằm trong bảng phí nào của sàn, không hiện trong lịch sử giao dịch, và không ai gọi nó là phí — nhưng với người nạp rút thường xuyên, nó có thể lớn hơn tiền spread cả tháng. Bài này chỉ ra nó nằm ở đâu và cách thu nhỏ nó lại.
Cập nhật lần cuối: 02/10/2026.
Tài khoản của bạn tính bằng đồng nào
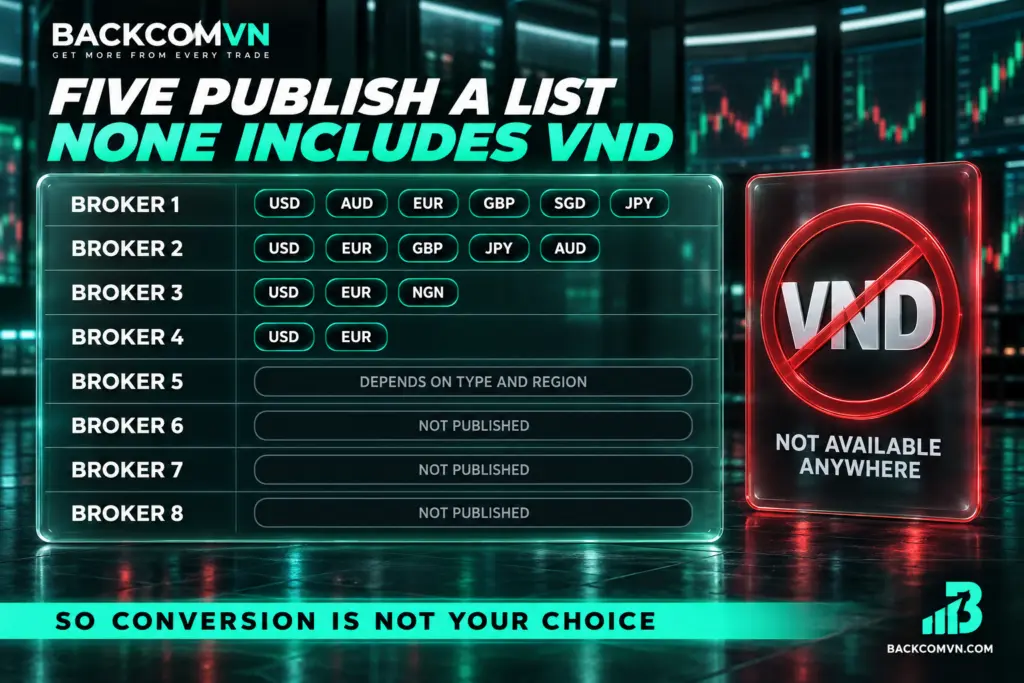
Mỗi tài khoản giao dịch có một đồng tiền gốc, chọn khi mở và thường không đổi được sau đó. Mọi thứ trong tài khoản — số dư, lãi lỗ, ký quỹ, swap — đều tính bằng đồng đó. Đây là phần tiền tệ tài khoản mà tám sàn công bố:
| Sàn | Đồng tiền tài khoản công bố | Có VND |
|---|---|---|
| IC Markets | USD, AUD, EUR, GBP, SGD, JPY | Không |
| XM | USD, EUR, GBP, JPY, AUD | Không |
| HFM | USD, EUR, NGN | Không |
| Exness | USD, EUR | Không |
| Vantage | Tùy loại tài khoản và khu vực | Không ghi |
| EC Markets | Chưa công bố | Chưa công bố |
| VT Markets | Chưa công bố | Chưa công bố |
| Ultima Markets | Chưa công bố | Chưa công bố |
Điểm chung đáng nói: không sàn nào trong nhóm công bố tài khoản tính bằng VND. Phần lớn chỉ có USD và EUR; IC Markets có nhiều lựa chọn nhất với sáu đồng, HFM có NGN (naira Nigeria) vì thị trường của họ ở đó, nhưng không nơi nào có tiền đồng. IC Markets còn ghi thẳng trong phần hạn chế rằng chưa hỗ trợ nạp rút bằng VND trực tiếp — xem bài về hoàn phí IC Markets.
Hệ quả: tiền của bạn bắt buộc phải đổi đồng ít nhất hai lần trong một vòng nạp rút. Đó không phải lựa chọn của bạn, nên việc duy nhất làm được là biết nó tốn bao nhiêu. Khung quản lý ngoại hối trong nước do Ngân hàng Nhà nước Việt Nam ban hành.
Khoản chênh nằm ở đâu, và vì sao nó khác phí nạp rút
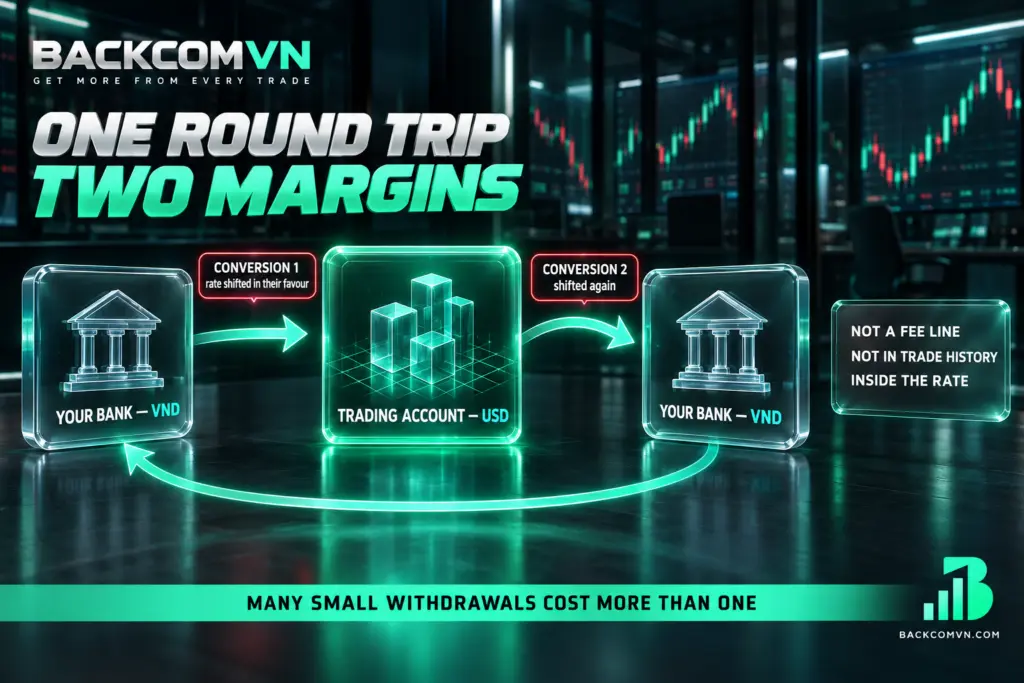
Phí nạp rút là một con số sàn hoặc cổng thanh toán công bố: 0%, 0,5%, hay một mức cố định. Khoản đang nói ở đây khác hẳn — nó là chênh lệch tỷ giá, và nó ẩn trong chính con số tỷ giá được dùng để đổi. Muốn biết khoản chênh lớn đến đâu thì cần một mốc độc lập để so, ví dụ tỷ giá tham chiếu euro do ECB công bố.
Lần đổi thứ nhất: VND sang USD khi nạp
Bạn chuyển tiền đồng. Đến tài khoản giao dịch, nó thành đô la theo một tỷ giá do bên trung gian áp. Tỷ giá đó gần như không bao giờ bằng tỷ giá giữa thị trường bạn thấy trên Google — nó lệch về phía có lợi cho bên đổi. Phần lệch đó chính là chi phí, và vì nó nằm trong tỷ giá nên không xuất hiện ở dòng nào gọi là “phí”.
Lần đổi thứ hai: USD về VND khi rút
Khi rút, chiều đổi ngược lại, và khoản chênh lại bị tính lần nữa — cũng về phía có lợi cho bên đổi. Nghĩa là một vòng nạp rút trọn vẹn chịu khoản chênh hai lần, dù bạn không giao dịch lệnh nào.
Đây là lý do rút tiền nhiều lần, mỗi lần một ít, đắt hơn rút một lần. Và là lý do việc nạp vào rồi rút ra ngay — ví dụ vì đổi ý, hoặc vì gặp vướng khi rút rồi nạp lại — không bao giờ về đủ số ban đầu.
Một lần đổi thứ ba ít ai để ý
Nếu tài khoản bạn tính bằng USD mà bạn giao dịch sản phẩm không niêm yết theo USD — ví dụ một cặp chéo như EUR/GBP — thì lãi lỗ của lệnh được quy đổi về USD khi đóng lệnh. Khoản này nhỏ hơn hai lần đổi ở trên nhiều, nhưng nó giải thích vì sao con số lãi lỗ đôi khi lệch chút ít so với bạn tự tính. Bài cặp tiền chính, phụ và chéo nói về nhóm sản phẩm này.
Một phép tính để thấy quy mô
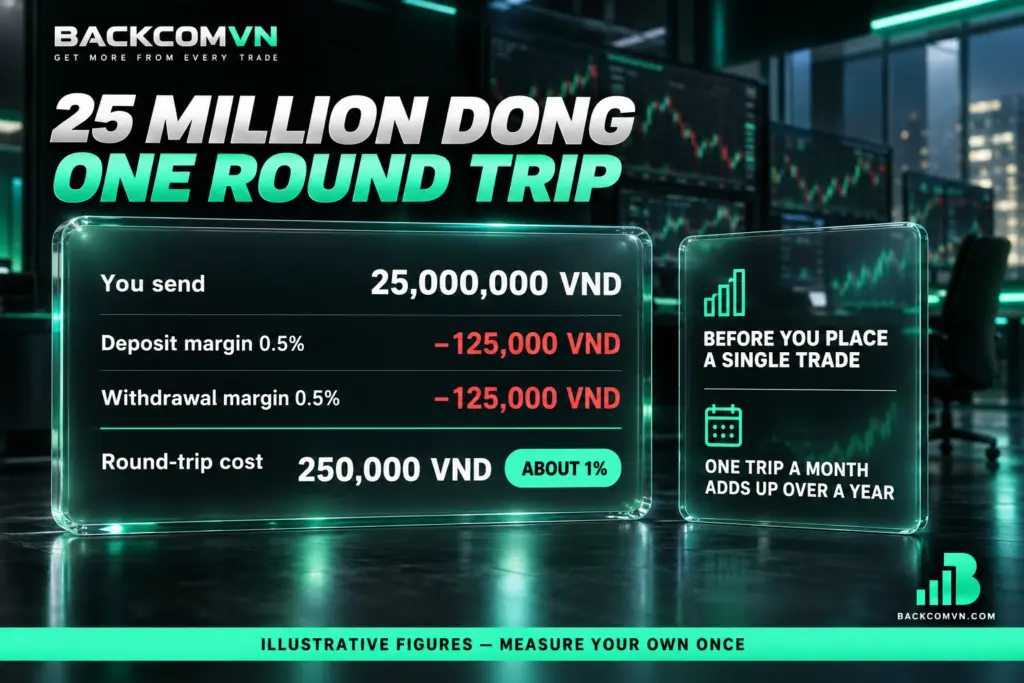
Các con số dưới đây là giả định minh hoạ, không phải mức của một sàn hay ngân hàng cụ thể — tỷ giá và mức chênh thay đổi theo kênh bạn dùng và theo thời điểm. Mục đích chỉ là cho thấy bậc độ lớn. Tỷ trọng của từng đồng tiền trong giao dịch toàn cầu thống kê ở khảo sát ba năm một lần của BIS.
Giả sử bạn nạp 25 triệu đồng, và mỗi lần đổi chịu mức chênh 0,5% so với tỷ giá giữa thị trường:
| Bước | Khoản chênh | Quy ra tiền |
|---|---|---|
| Nạp: VND sang USD | 0,5% | khoảng 125.000 đồng |
| Rút: USD sang VND | 0,5% | khoảng 125.000 đồng |
| Một vòng nạp rút | khoảng 1% | khoảng 250.000 đồng |
250.000 đồng cho một vòng, chưa giao dịch gì. Đặt cạnh chi phí một lệnh để thấy tỷ lệ: với EUR/USD ở khối lượng nhỏ, khoản đó tương đương chi phí của khá nhiều lệnh. Nếu bạn nạp rút mỗi tháng một vòng, trong một năm khoản chênh tỷ giá cộng lại thành con số đáng để xếp cạnh tiền spread, chứ không phải chi tiết bỏ qua được.
Và nó thuộc đúng nhóm khoản mà bài sáu chi phí ẩn trong giao dịch forex nói tới: không ai che nó, chỉ là không ai gọi tên nó.
Nếu sàn cho chọn, nên chọn USD hay EUR
Với trader Việt Nam, câu trả lời gần như luôn là USD, vì ba lý do:
- Kênh đổi VND sang USD phổ biến hơn kênh đổi VND sang EUR, nên mức chênh thường mỏng hơn. Chọn EUR dễ phải đổi hai chặng.
- Phần lớn sản phẩm niêm yết theo USD — vàng, dầu, các cặp major. Tài khoản USD bỏ được lần quy đổi lãi lỗ nói ở trên.
- Hoàn phí trả bằng USD. Mức hoàn các sàn công bố đều tính theo đô la trên mỗi lot, nên tài khoản USD khớp trực tiếp, không phát sinh thêm một lần đổi.
Chọn EUR chỉ hợp lý nếu thu nhập hoặc nguồn tiền của bạn vốn đã là EUR. Chọn một đồng vì “nghe mạnh hơn” không có tác dụng gì — đồng tiền tài khoản không ảnh hưởng tới lãi lỗ của lệnh, chỉ ảnh hưởng tới số lần đổi tiền.
Một lưu ý: đồng tiền tài khoản thường không đổi được sau khi mở. Muốn đổi, bạn mở tài khoản mới và chuyển tiền nội bộ — và nhớ kiểm tra tài khoản mới có được ghi nhận đúng đường giới thiệu để vẫn nhận hoàn phí.
Bốn cách thu nhỏ khoản này
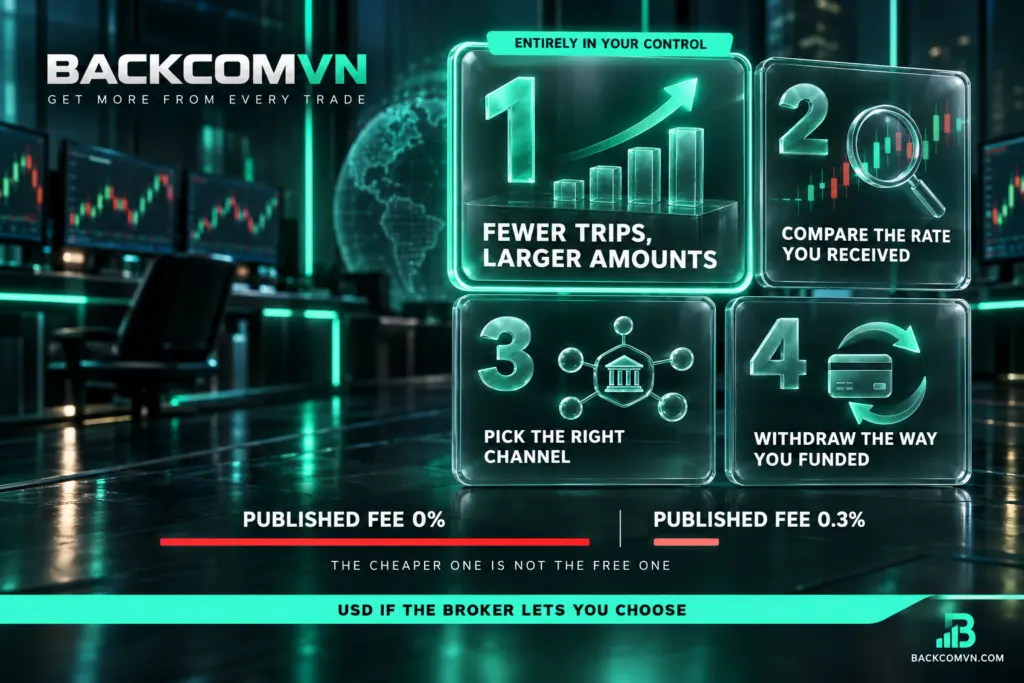
- Nạp rút ít lần hơn, mỗi lần nhiều hơn. Khoản chênh tính theo tỷ lệ phần trăm, nhưng số lần thì do bạn quyết. Hai vòng nạp rút trong tháng tốn gấp đôi một vòng. Đây là cách hiệu quả nhất và không mất gì để áp dụng.
- So tỷ giá thực nhận, không so phí công bố. Một kênh ghi “miễn phí nạp” nhưng áp tỷ giá lệch 1% đắt hơn kênh thu 0,3% phí mà dùng tỷ giá sát thị trường. Cách so đúng: chia số USD thực vào tài khoản cho số VND bạn đã chuyển, rồi đối chiếu với tỷ giá giữa thị trường cùng lúc đó.
- Chọn kênh nạp rút phù hợp. Mỗi kênh có mức chênh và thời gian khác nhau; bài nạp rút tiền sàn forex qua ngân hàng Việt Nam đối chiếu từng kênh, và phí nạp rút tiền sàn forex và cách giảm đi vào phần phí công bố.
- Rút cùng kênh đã nạp. Nhiều sàn yêu cầu như vậy, và nó cũng thường cho tỷ giá tốt hơn là đi qua một kênh khác. Quy tắc này cùng với yêu cầu tên chủ tài khoản phải khớp nằm trong các bài nạp rút theo từng sàn, ví dụ Vantage, Exness và XM.
Cách thứ nhất quan trọng hơn ba cách còn lại cộng lại, và nó cũng là cách duy nhất hoàn toàn trong tay bạn. Các cách giảm chi phí khác, ở phía giao dịch, nằm ở bảy cách giảm chi phí giao dịch forex.
Hoàn phí nằm ở đâu trong chuyện này
Hoàn phí trả bằng USD và tính theo lot, nên nó không chịu khoản chênh tỷ giá ở bước nạp. Nhưng nó chịu ở bước rút — khi bạn chuyển tiền hoàn về tiền đồng.
Điều này dẫn tới một lưu ý thực tế: tiền hoàn về đâu quyết định bạn phải đổi mấy lần. Có sàn trả về ví trung gian, có sàn trả thẳng vào tài khoản giao dịch — bảng đối chiếu nằm ở bài tiền hoàn phí về khi nào và về đâu. Nếu tiền hoàn vào thẳng tài khoản giao dịch và bạn dùng nó để giao dịch tiếp, bạn không đổi tiền lần nào cho khoản đó. Nếu rút ra ngay mỗi tuần, bạn trả khoản chênh mỗi tuần trên một số tiền nhỏ — tỷ lệ chi phí cao hơn hẳn so với dồn lại rút theo quý.
Phần lãi lỗ tỷ giá không nằm trong lịch sử giao dịch
Tài khoản tính bằng USD thì lịch sử giao dịch kể câu chuyện bằng USD: lãi bao nhiêu, lỗ bao nhiêu, phí hết bao nhiêu, tất cả đều một đơn vị. Nhưng tiền vào và tiền ra của bạn lại bằng đồng Việt Nam. Giữa hai đầu đó có một khoản lãi hoặc lỗ không xuất hiện ở bất kỳ dòng nào trong sao kê, vì nó không phải kết quả của một lệnh nào cả.
Hệ quả thực tế là hai tình huống trái ngược mà người mới hay đọc nhầm. Bạn có thể lãi trên tài khoản USD nhưng khi rút ra, số tiền Việt nhận về chỉ bằng hoặc thấp hơn số đã nạp, nếu tỷ giá lúc rút bất lợi hơn lúc nạp. Chiều ngược lại cũng đúng: một tài khoản hoà vốn tính theo USD vẫn có thể cho ra khoản dương tính theo tiền Việt. Trong cả hai trường hợp, nền tảng đều hiển thị đúng — chỉ là nó đang đo bằng một thước khác với thước bạn dùng để tiêu tiền.
Tách phần này ra chỉ cần ba con số cho mỗi lần nạp hoặc rút: ngày, số tiền Việt thực sự rời khỏi hoặc về tới tài khoản ngân hàng của bạn, và số ngoại tệ tương ứng ghi nhận trên nền tảng. Chia hai con số sau cho nhau là ra tỷ giá thực của lần đó, đã gồm mọi khoản chênh. Ghi lại ngay, vì vài tháng sau thì sao kê ngân hàng và lịch sử nạp rút nằm ở hai nơi và việc ghép lại rất mất công.
Có bảng đó rồi thì phép đọc kết quả tách làm hai phần rõ ràng. Kết quả giao dịch là con số ngoại tệ trên nền tảng — đây là phần nói về cách bạn giao dịch. Kết quả quy ra tiền Việt là tổng số nhận về trừ tổng số đã nạp, tính bằng tiền Việt — đây là phần nói về túi tiền của bạn. Hiệu giữa hai phần chính là khoản tỷ giá. Nhìn tách bạch như vậy thì một quý tốt về giao dịch không bị che mất bởi một nhịp tỷ giá bất lợi, và ngược lại, một quý giao dịch kém không được tỷ giá thuận che giúp.
Với người giữ tài khoản qua nhiều năm, phần tỷ giá này có thể lớn hơn hẳn khoản chênh lệch chi phí giữa hai sàn mà họ đang cân nhắc — nghĩa là nó đáng được nhìn tới ít nhất một lần, thay vì bị bỏ ngoài sổ. Nhưng biết để đọc đúng kết quả là một chuyện, còn canh nạp rút theo tỷ giá lại là chuyện khác và không nên làm: đó là một vị thế tiền tệ không có kế hoạch, không có mức dừng, và nằm ngoài mọi quy tắc rủi ro bạn đã đặt cho tài khoản.
Câu hỏi thường gặp
Có sàn nào cho mở tài khoản bằng VND không?
Trong tám sàn chúng tôi đối chiếu thì không có. Năm sàn công bố danh sách đồng tiền tài khoản đều chỉ có các đồng ngoại tệ lớn; ba sàn còn lại chưa công bố mục này. Nếu bạn thấy một nơi quảng cáo tài khoản VND, hãy kiểm tra xem đó là tài khoản giao dịch thật hay chỉ là màn hình quy đổi hiển thị cho dễ xem.
Tôi mở tài khoản EUR rồi, đổi sang USD được không?
Thường là không đổi trực tiếp được. Cách phổ biến là mở một tài khoản USD mới trong cùng khu vực khách hàng rồi chuyển tiền nội bộ sang. Hãy hỏi sàn xem lần chuyển nội bộ đó áp tỷ giá nào, và kiểm tra tài khoản mới được ghi nhận đúng đường giới thiệu.
Làm sao biết tôi bị áp tỷ giá bao nhiêu?
Lấy số USD thực vào tài khoản chia cho số VND bạn đã chuyển, ra tỷ giá thực nhận. So nó với tỷ giá giữa thị trường tại thời điểm đó; phần lệch tính theo phần trăm chính là khoản chênh. Làm phép này một lần cho mỗi kênh bạn dùng, ghi lại, và bạn sẽ biết kênh nào rẻ hơn mà không cần tin quảng cáo.
Đồng tiền tài khoản có ảnh hưởng tới lãi lỗ của lệnh không?
Không ảnh hưởng tới kết quả của lệnh, nhưng ảnh hưởng tới con số bạn đọc. Cùng một lệnh thắng, tài khoản EUR và tài khoản USD hiện hai số khác nhau vì được quy đổi khác nhau. Giá trị mỗi pip cũng tính theo đồng tiền tài khoản — xem lot, pip và giá trị mỗi pip.
Khoản này có nên tính vào vốn ban đầu không?
Nên. Nếu bạn định nạp một khoản nhỏ để thử, khoản chênh hai lần đổi chiếm tỷ lệ đáng kể trong số đó — đây là một trong những lý do mức nạp tối thiểu không phải con số quyết định bạn cần bao nhiêu vốn. Bài cần bao nhiêu vốn để bắt đầu forex tính từ chi phí thay vì từ mức nạp tối thiểu.
Kết luận
Không sàn nào trong nhóm tám sàn có tài khoản tính bằng VND, nên mỗi vòng nạp rút của bạn chịu hai lần đổi tiền. Khoản chênh của hai lần đó ẩn trong tỷ giá, không nằm trong bảng phí, và với người nạp rút thường xuyên nó đứng cùng hạng với tiền spread.
Ba việc nên làm: chọn USD nếu sàn cho chọn, tính tỷ giá thực nhận một lần cho mỗi kênh bạn dùng, và giảm số lần nạp rút thay vì tìm kênh “miễn phí”. Cách cuối rẻ nhất vì nó không phụ thuộc vào ai ngoài bạn.
Nội dung trên mang tính thông tin, không phải lời khuyên đầu tư và không phải cam kết lợi nhuận. Giao dịch forex và CFD có đòn bẩy tiềm ẩn rủi ro cao và có thể dẫn tới mất toàn bộ vốn. Tỷ giá, mức chênh và danh sách kênh nạp rút thay đổi theo thời điểm và theo kênh; các con số trong bài là giả định minh hoạ — hãy tự đối chiếu trong khu vực khách hàng trước khi thao tác.
Ban biên tập Backcom VN
Ban biên tập Backcom VN theo dõi chi phí giao dịch Forex cho trader Việt: biểu phí, mức hoàn phí và giấy phép của tám sàn, cùng các số liệu thị trường ảnh hưởng tới chi phí mỗi lệnh. Mọi con số trong bài đều dẫn nguồn công khai kèm ngày truy cập để bạn tự kiểm chứng.
Bài viết liên quan

Bảy hiểu lầm phổ biến về hoàn phí giao dịch
Hoàn phí là cơ chế đơn giản bị bao quanh bởi nhiều hiểu lầm, phần lớn đến từ chính cách…

Tiền hoàn phí về khi nào và về đâu: đối chiếu tám sàn
Phần lớn sàn Forex trả hằng ngày, nhưng nơi nhận tiền khác nhau: tài khoản giao dịch, ví của sàn,…

So sánh mức hoàn phí các sàn Forex theo từng sản phẩm
Bảng đặt mức hoàn phí bốn sàn cạnh nhau trên cùng sản phẩm và cùng đơn vị USD/lot. Vàng chênh…

Spread là gì và cách đọc spread trên nền tảng
Nền tảng hiển thị spread bằng point chứ không phải pip: spread 12 trên EUR/USD là 1,2 pip, tức khoảng…

XM hay HFM: hai sàn có ngưỡng vào thấp nhất
XM hoàn cao hơn ở mọi sản phẩm nhưng HFM có spread khởi điểm hẹp hơn. Và HFM chỉ công…

Exness hay Vantage: giấy phép, ngưỡng vào và chi phí ròng
Vantage cho vào tài khoản ECN với 50 USD trong khi Exness đòi 1.000 USD. Cả hai trả hoàn phí…